ABF 缺口一路到 2028,輝達為什麼還要玻璃基板?台廠誰接得到?
高階 ABF 的有效產能缺口持續擴大,Glass Core 則處理封裝尺寸放大後的材料限制。現階段可落地的結構是玻璃替換核心,核心上下的 ABF 增層仍然保留;兩者的需求時鐘與收入節點並不相同。
玻璃換核心,ABF 增層還在
高盛估 ABF 載板供給缺口在 2026 年下半年、2027 年、2028 年分別達 14%、34%、51%,高階產品交期由年初 3 至 4 個月拉長到一年以上。韓媒同時報導輝達要求台、日、韓供應鏈加速玻璃基板開發,最快 2028 年導入下一代 AI 晶片。
台灣最大 ABF 載板廠欣興 7 月已給出時間判斷:2030 年以前玻璃基板大規模量產機率不高,初期較可能採客製化導入。同一場法說,公司把 2026 年資本支出提高至 537 億元,其中 80% 至 85% 繼續投入 ABF。資本配置與管理層判斷指向同一方向:未來數年的主要現金流仍來自高階有機載板,Glass Core 屬下一代製程選項。
公開製程也開始回答玻璃會替換 ABF 哪一層。京東方已完成 9-2-9、20 層 Glass Core Substrate 樣品,試驗線包含玻璃通孔(Through-Glass Via, TGV)、深孔填銅、增層與布線;台灣檢測設備商的玻璃基板設備直接對應 ABF 增層後的缺陷檢測。現階段可落地的 Glass Core 結構,是玻璃替換核心材料,核心上下的 ABF 增層仍然保留。
一、Glass Core 換掉核心,ABF 增層仍留在下一代載板
韓媒報導輝達正在評估玻璃基板,德國設備商 SCHMID 則確認,公司正在與 Intel、NVIDIA、AMD 各自供應鏈中的主要業者合作 Glass Core 設備。現階段技術關卡集中在 TGV 金屬化與客戶可靠度認證。
輝達目前沒有公開 Glass Core 的導入平台、正式供應商與量產世代。5 月 NVIDIA 與 Corning 公布的多年策略合作,正式內容是 AI 資料中心使用的光纖與光連接產能,Corning 將美國相關產能擴大十倍。這筆合作證明 NVIDIA 正擴大光互連基礎設施投資,Glass Core 採用則由另一條封裝供應鏈推進。
台積電也存在兩條不同的玻璃技術時鐘。CoPoS 以大型面板處理先進封裝,市場預估 2027 年試產、2028 年後量產;Glass Core Substrate 位於基板本體,商業化節點更晚。市場目前把 Glass Core、玻璃中介層與面板級封裝都放入「玻璃基板」題材,實際改變的是封裝不同層級。
京東方 2024 年投入 9.93 億人民幣建置板級玻璃基封裝載板試驗線,2026 年上半年完成全自動化通線,設計產能每月 1,000 片。公司公開資料列出的流程包含 TGV 開孔、深孔填銅、增層及布線,2025 年已完成大尺寸 9-2-9、共 20 層 Glass Core 樣品並送交客戶測試。
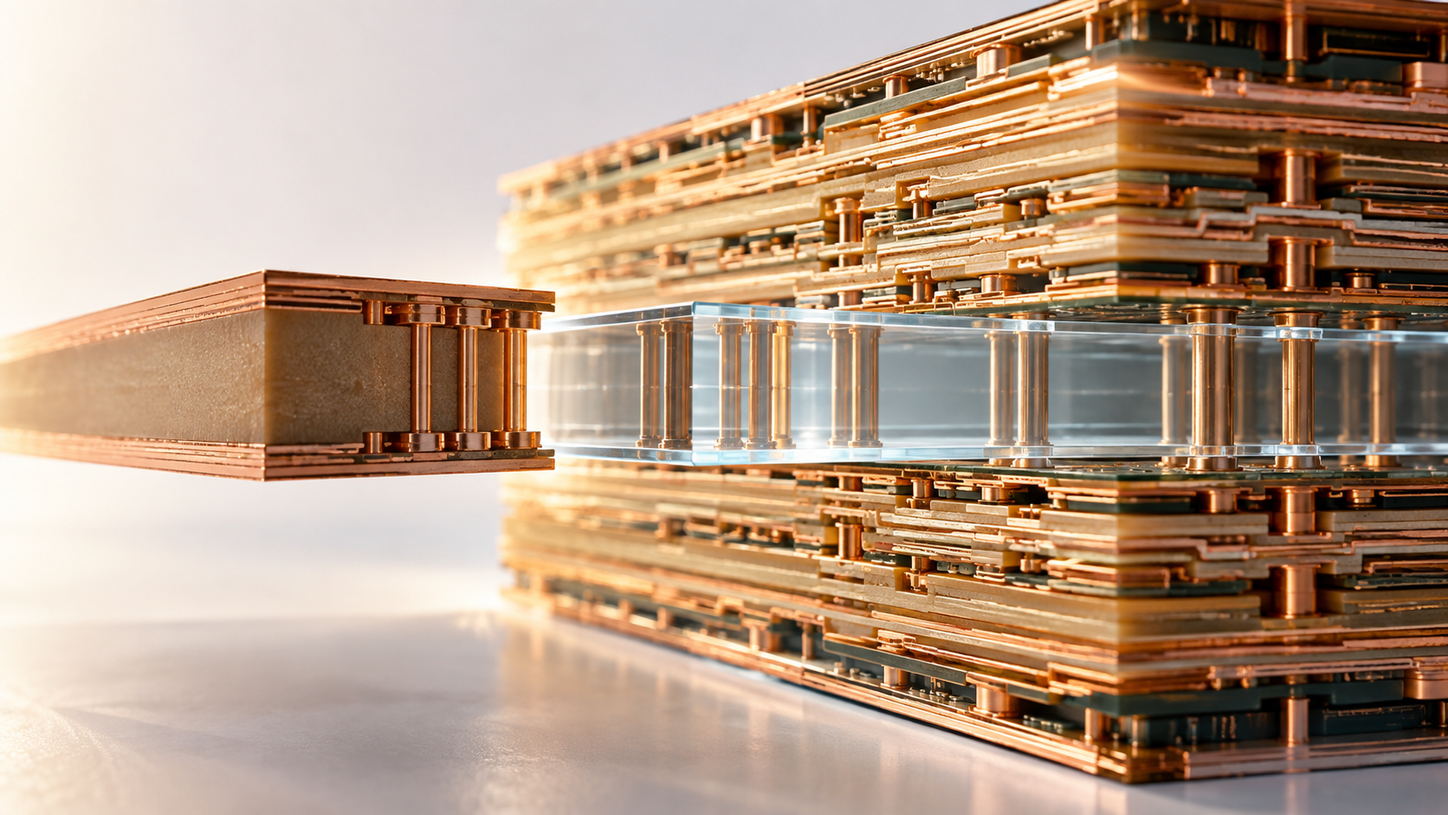
9-2-9 代表核心兩側各九層增層。蔚華科玻璃基板檢測設備的應用規格又明確涵蓋金屬化後及 ABF 增層後的內部缺陷檢測,兩條獨立產業證據對應相同結構:
玻璃核心 → TGV 成孔 → 金屬化/填銅 → ABF 介電增層+銅線路 → 切割 → 封裝
玻璃處理核心材料,ABF 負責增層介電層與線路堆疊。欣興、南電與景碩累積的細線路、增層、大尺寸與良率能力,可以延續到這一代 Glass Core 架構。高盛估 NVIDIA Rubin GPU 所消耗的 ABF 面積較 Blackwell 增加約 123%,Vera CPU 較 Grace 增加約 47%。AI 晶片放大封裝面積與層數,每顆產品占用更多設備時間,良率下降又進一步壓縮可出售產出。
ABF 的供需鏈
AI 晶片面積增加 → ABF 用量與層數增加 → 製程時間拉長、良率承壓 → 高階有效產能不足。
Glass Core 則處理尺寸繼續放大後的材料限制。玻璃具備較低熱膨脹係數、較高平坦度與尺寸穩定性,可降低大尺寸封裝的翹曲與線路對位誤差。Intel 公開技術資料亦把尺寸穩定性、互連密度與超大封裝能力列為玻璃核心主要優勢。
兩條需求由不同物理機制驅動
- 2026~2028:高階 ABF 有效產能不足。
- 2028 以後:大尺寸封裝進一步要求更穩定的核心材料。
Glass Core 若提高大尺寸產品良率與面積利用率,後續也會增加產業有效產出。這項傳導要等客戶認證、量產線與良率爬坡完成後才會進入供需模型。
全篇只有一個結構性否決條件:量產版 Glass Core 顯著降低 ABF 增層層數與材料用量。若 NVIDIA、台積電或其他大客戶最後採用玻璃直接重佈線(direct RDL on glass)等結構,使 ABF 增層需求大幅下降,載板三雄的長期需求與終值假設都要重新計算。其餘認證、擴產與量產延後,只改變收入時點與個股兌現速度。
二、2027 是客戶認證年,三星已出現第一個量產時程後移
全球玻璃基板競賽已由技術開發進入客戶可靠度認證。
| 業者 | 最新進度 | 現階段商業化時鐘 |
|---|---|---|
| SKC/Absolics | 美國 Georgia 廠樣品進入可靠度測試與 PoC,SKC 累計承諾投資約 3,731 億韓元 | 推進客戶認證與量產準備 |
| 三星電機/GlaSSEM | 世宗試產、客戶評估持續進行 | 7 月目標 2027H2,8 月公司口徑移至 2028 |
| LG Innotek | 原型與製程開發 | 商業化時間主要落在 2028 前後 |
| 京東方 | 每月 1,000 片中試線、20 層樣品已送樣 | 2027 爭取達到量產投資條件 |
| 台積電 CoPoS | 大型面板設備與材料驗證 | 2027 試產、2028 後量產 |
| Glass Core 大量商業化 | 各家仍在客戶認證 | 欣興判斷 2030 前大規模量產機率低 |
SKC 9 月再次對 Absolics 注資 921 億韓元,累計投資承諾提高至約 3,731 億韓元;公開進度仍集中在可靠度測試、概念驗證(Proof of Concept, PoC)及供應商選擇。資本投入已進入建線階段,收入時鐘仍取決於客戶認證。
三星電機提供目前最早出現的時程預警。7 月初成立 GlaSSEM 時,公司對外目標是 2027 年下半年建立 Glass Core 供應體系;8 月公司最新口徑已把相關啟動節點放到 2028 年。供應鏈同期另傳出原型可靠度測試未通過、設備下單延後,這部分仍屬供應鏈消息。
可查證的主證據是:從 7 月初到 8 月中不到六週,公開時程已後移約半年至一年,且公司仍強調客戶評估正在進行。時程移動與認證程序同步發生,顯示客戶驗證足以改變建線與設備採購節奏;單次延後的完整成因仍可能包含設備、客戶排程與其他工程變數。
三星第一次後移替產業建立了時程風險基準。2027 年更適合視為客戶認證年;第一批量產可能在 2028 年出現,任何主要業者再度後移半年以上,都會直接延後設備、材料與基板收入的折現時點。
這條線與 ABF 缺口的時間並沒有重疊衝突。高盛估 2027 年 ABF 缺口 34%、2028 年 51%,Glass Core 最積極的業者則仍在樣品、PoC、可靠度認證與量產投資決策階段。Glass Core 在 2028 年能承接的產能規模,與成熟 ABF 產業的全球供給量仍存在數個數量級的差距。
欣興的資本配置提供另一個交叉驗證。公司預估 Glass Core 2030 年以前大規模量產機率低,同時將 537 億元資本支出的 80% 至 85% 投向 ABF。若管理層預期 2028 年 Glass Core 即快速替代現有載板,這樣的資本配置缺乏經濟合理性;目前實際行動指向 ABF 與 Glass Core 將有一段相當長的共存期。
三、台廠先收設備、檢測與 TGV,基板收入排在 2028 年以後
台灣供應鏈可按收入成熟度拆成不同層級。
| 層級 | 台廠 | 目前位置 | 驗證方式 |
|---|---|---|---|
| 檢測 | 蔚華科 | SP7000G 對應大型玻璃基板金屬化與 ABF 增層後檢測 | 供應商認證轉設備訂單 |
| 加工設備 | 鈦昇 | 雷射改質、TGV、大尺寸切割 | 設備訂單與玻璃業務占比 |
| TGV/微細加工 | 晶呈科 | 2026 年底規劃 2 條完整線 | 2027 年底 12 條線進度 |
| 玻璃加工 | TPK-KY | 中壢 TGV 試產線啟動,與一線封測廠合作 | 2027~2028 認證與採購 |
| 面板製程 | 群創 | FOPLP 量產經驗,AI Chip Last/TGV 驗證 | 高階業務獨立營收 |
| 面板製程 | 友達 | TGV、RDL、Glass Core 試產規劃 | 客戶認證與營收揭露 |
| IC 載板 | 欣興 | 高階 ABF 主力,Glass Core 保留技術選項 | ABF EPS+客製化導入 |
| IC 載板 | 南電、景碩 | 高階增層與載板能力 | Glass Core 商業化公告 |
晶呈科的成熟度用產線數最容易判斷。公司規劃 2026 年底完成 2 條完整 TGV 量產線、2027 年底累計 12 條、2028 年底約 60 至 65 條,2029 年底再往 120 條推進。兩條線代表已跨出實驗室與單點驗證,距離規模量產仍有數個擴產階段;目前 TGV 營收占比只有低個位數。
TPK-KY 把二十年的大尺寸玻璃加工經驗延伸到 TGV。中壢試產線 9 月啟動,已與一線半導體封測廠合作 Carrier、Substrate 與高階 Interposer,公司將主要商品化與技術藍圖(roadmap)推進期放在 2027 至 2028 年。
友達 7 月新增 86.41 億元資本支出,範圍涵蓋 TGV、RDL、Glass Core 試產線及其他新技術平台。投入已進入資本支出,收入仍等待客戶認證與量產。
群創則已有 FOPLP 量產經驗,下一階段 AI Chip Last 與 TGV 還在驗證。面板雙虎在大尺寸玻璃、金屬化、面板級製程與設備改造上具有既有能力,但高階 Glass Core 收入尚未獨立揭露。
欣興提供載板端最清楚的資本配置對照。537 億元年度資本支出中 80% 至 85% 投向 ABF,同時公開判斷 2030 年前 Glass Core 大規模量產機率低。南電與景碩同樣具有高階增層與載板製程能力,但目前尚未公布 Glass Core 商業化時程。載板三雄現階段的現金流仍由 ABF 報價、產品組合與稼動率主導。
蔚華科的估值已經提前交易 2028 年。10 月 2 日收盤 216 元、市值約 248 億元;2025 年全年營收 4.59 億元,市值約為歷史營收 54 倍。2026 年前八月累計營收 3.36 億元、年增 8.08%,單純年化約 5.04 億元,市值約為當期年化營收 49 倍。
10 月 2 日相對年初起算價約上漲 178%,同期前八月累計營收只增加 8.08%。8 月單月營收年增 108.23%,對照基期只有 2,284 萬元,設備認列又具有跳動性,因此單月年增率對長期估值的解釋力有限。
49 倍當期年化營收支付的是 2027 年供應商認證轉設備訂單,以及 2028 年量產線擴張的成功率。後續需要看到自製設備收入形成連續季度貢獻,才能逐步消化目前的遠期估值。
玻璃鏈其他公司也可以用同一套治理方式。晶呈科看產線數與 TGV 收入占比;TPK 看封測合作由試產轉正式採購;友達、群創看新事業獨立營收與利潤率;載板三雄則繼續看 ABF ASP 與 EPS revision。
四、ABF 看未來六季 EPS,Glass Core 看 2027 認證能否轉成 2028 產線
結構性否決條件先於所有個股追蹤:Glass Core 量產疊構若顯著減少 ABF 增層層數與材料用量,載板三雄的長期需求與終值假設立即重算。這個條件決定 Glass Core 與 ABF 是共存還是替代,重要性高於所有產線數、認證時程與個股訂單。
在現行「玻璃核心+ABF 增層」架構維持的前提下,其餘條件決定收入斜率與時間:
| 層級 | 變數 | 門檻 | 時點 |
|---|---|---|---|
| ABF 確認 | 報價 | 長約維持高個位數以上季增、現貨維持雙位數 | 每季法說 |
| ABF 預警 | ASP | 長約季增低於 8% 或現貨低於 10% | 每季 |
| 玻璃認證 | TGV/可靠度 | 首批主要客戶完成可靠度認證 | 2027 |
| 時程預警 | 三星 | 2028 節點再後移兩季以上 | 即時 |
| 時程預警 | SKC/京東方 | 客戶認證或量產投資決策再延後兩季以上 | 2027 |
| 設備確認 | 蔚華科 | 認證轉訂單,自製設備收入連續季度成長 | 2026Q4~2027 |
| 加工確認 | 晶呈科 | 2027 年底 12 條線依訂單進度建置 | 2027Q4 |
| TPK 確認 | 客戶合作 | 試產線良率達標並轉正式採購 | 2027~2028 |
| 基板確認 | 台廠 | Glass Core 獨立營收與具名客戶出現 | 2028 起 |
三星已提供第一個時程預警案例:2027H2 的公開目標移到 2028。接下來要看這次後移是否止於一次;若 SKC、三星或京東方再次延後半年以上,台灣設備與加工鏈的收入時鐘也會同步向後移。
ABF 的現金流窗口仍在 2026 至 2028 年。高盛估 2027 年缺口 34%、2028 年 51%;欣興把全年 537 億元資本支出的 80% 至 85% 投向 ABF,並判斷 Glass Core 在 2030 年前大規模量產機率低。需求模型與最大台廠的資本配置目前方向一致。
Glass Core 已有製程證據,收入時鐘仍停在客戶認證。京東方 9-2-9 的 20 層實線證明現階段可落地架構包含 TGV、填銅與 ABF 增層;三星則在不到六週內把公開商業化節點由 2027H2 移到 2028,提供第一個量產時程風險基準。
台廠 2027 年最接近損益表的是檢測、設備與 TGV。晶呈科用 2 條、12 條、60 條產線的爬坡驗證需求;TPK 用封測合作轉採購驗證;蔚華科目前市值約為前八月營收年化值的 49 倍,今年股價約漲 178%、累計營收增 8%,估值需要後續設備收入追趕。
欣興、南電與景碩仍以 ABF EPS 定價。Glass Core 提供下一代技術選項,現階段實際製程仍保留 ABF 增層;載板三雄的減碼訊號來自 ABF 漲價斜率,以及未來量產疊構是否改變 ABF 用量。
兩個時鐘已經分開:ABF 看未來六季的 ASP、毛利率與 EPS revision;Glass Core 看 2027 年客戶可靠度認證能否轉成 2028 年產線。三星第一次後移提供量產時程風險基準;真正改變產業終值的訊號,是未來量產疊構開始顯著減少 ABF 增層。