
雲端之外的革命:邊緣 AI 顛覆日常
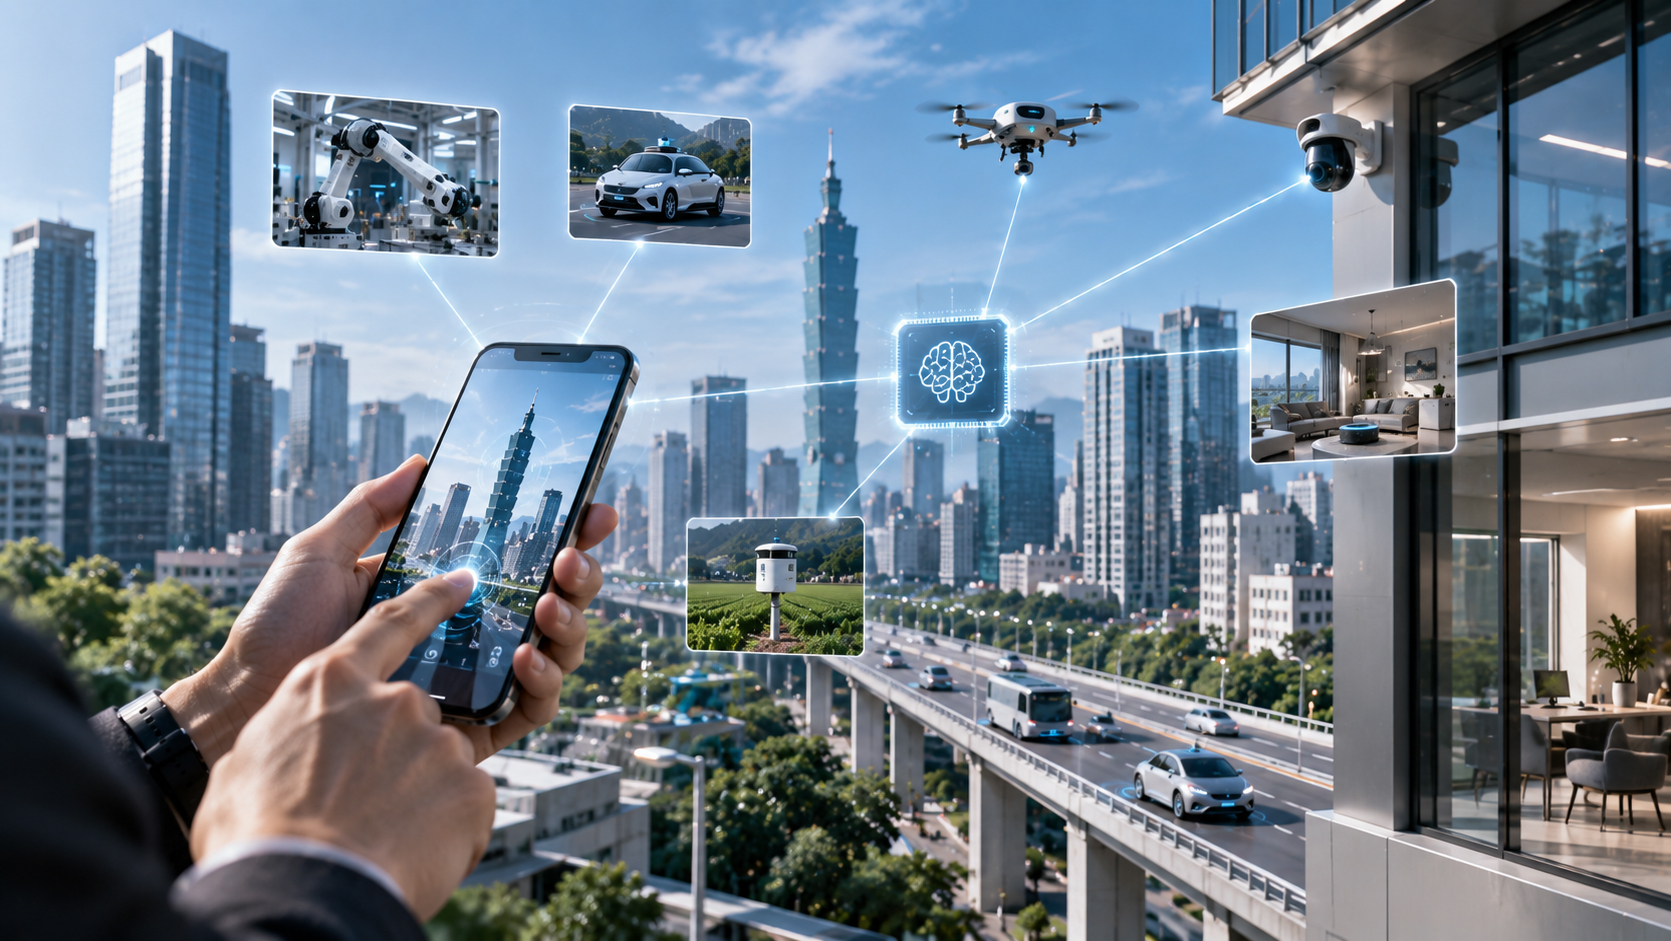
過去一談到 AI,多半想像雲端資料中心一排排伺服器與天價電費。但如今「邊緣 AI」(Edge AI)正悄悄改寫這個故事:AI 推論不再全部送到遠端,而是直接在智慧攝影機、家電、機械手臂、可穿戴裝置等終端邊緣完成,達到「低延遲」、「省頻寬」與「高隱私保護」的三重優勢。
從雲端到指尖,不可錯過的邊緣 AI 浪潮
根據 Grand View Research 報告,2024 年全球邊緣 AI 市場規模約為 207.8 億美元,預估在 2025 至 2030 年期間將以 21.7% 年複合成長率持續攀升。
若以 21.7% CAGR 成長,2025 年市場規模可望達到約 252.9 億美元,2030 年則有機會逼近 698 億美元。
市場概況與成長動力
顯示各行各業對於本地化 AI 計算需求極為殷切,背後驅動因素可歸納為:
- 即時反應需求上升:智慧攝影機須在毫秒內偵測可疑目標;無人機、機械手臂等工業設備要即時做出判斷;自駕與智慧車載需本地融合影像與感測器訊號。
- 頻寬與營運成本壓力:若要全部原始資料往返雲端,不但頻寬佔用大,且雲端伺服器單價居高不下,邊緣 AI 可將「掏心掏肺的 Raw Data」留在本地,只上傳關鍵資訊,減少傳輸費用。
- 隱私與資安考量:醫療影像、個人生理數據等敏感資訊,若在本地端完成初步 AI 推論,就能避免大量個資流向雲端浪潮,降低外洩風險。
市場細分與成長動力
- 硬體(AI SoC、NPU 與感測器):2024 年硬體端營收占整體市場比重約 45%,追求即時決策與低功耗。
- 軟體與服務(Edge AI 平台、模型優化、OTA 更新):2024 年占比約 30%,隨著生成式 AI 小型模型/嵌入式模型崛起,未來需求更大。
- 系統整合與方案(Solution & Integration):占比約 25%,涵蓋整合終端設備、雲端管理與維運服務。
細分應用領域
- 智慧安防與監控:2024–2025 年出貨增速超過 25%,以零售門市、住宅社區、企業辦公等場景為主。
- 智慧家電與 IoT:搭載 NPU(神經網路處理單元,Neural Processing Unit)之智慧電視、冰箱、掃地機器人等終端數量快速攀升,2024–2025 年出貨量年增率超過 40%。
- 工業自動化與機器視覺:受惠智慧製造補貼與 5G/6G 推廣,2025 年智慧工廠邊緣 AI 方案市場規模可望達到 15 億美元。
- 智慧車載與自駕系統:隨著汽車電子化與自動駕駛趨勢,邊緣 AI 在車載領域佔比逐年提升,2025–2030 年市場複合成長率約 22%。
一、產業鏈全景:從晶片到應用的協同生態
要讓邊緣 AI 真正落地,必須有一條涵蓋「晶片設計 → 矽晶圓製造 → 封裝測試 → 模型與 SDK → 系統整合 → 最終場域應用」的完整價值鏈。下文將依序解析各環節關鍵角色與代表廠商。
1.1 晶片設計(ASIC/SoC 設計)
核心任務:在小體積與低功耗限制下,將神經網路推論加速器──也就是 NPU(Neural Processing Unit,神經網路處理單元)──整合到 SoC(System-on-Chip,系統單晶片)。設計重點在於:
- 效能/功耗比:以 TOPS(Tera Operations Per Second,兆次運算)為單位,NPU 能力越高、功耗越低,越適合放在攝影機或物聯網裝置中跑高複雜度模型。
- 小型化模組化:SoC 除了 NPU,還需內建 CPU、記憶體介面(如 LPDDR5X)、通訊模組(Wi-Fi 6/7、藍牙、5G)等,以滿足邊緣設備多元需求。
代表台灣廠商:
- 芯鼎科技(6695):以客製化 AI ASIC 設計見長,與台積電(TSMC)合作推出多款針對智慧安防、工業檢測、醫療影像的 NPU SoC,具備「快速驗證→矽原型→量產」三步驟優勢。
- 瑞昱科技(2379):RTD 系列智慧攝影機 SoC 內建低功耗 NPU,可在休眠狀態下持續執行人形偵測等機器視覺演算法,被多家筆電、監控設備廠商採用。
- 聯發科技(2454):手機 SoC 大廠,旗下 Dimensity 系列已將多核 NPU 下放到中高階手機,也推出 Genio 物聯網平台,專攻工業自動化、智慧零售、智慧醫療等邊緣場景。
主要國際競爭對手:
- 英特爾(Intel):以 Movidius Myriad VPU(Vision Processing Unit)著稱,主攻終端機器視覺與工業自動化,但相較台系 SoC,成本、功耗優勢略顯不足。
- 華為海思(HiSilicon):Ascend 系列 NPU 在雲端訓練端表現出色,但受制於美國制裁,製程與先進封裝受限,邊緣市場佈局較艱難。
- 英偉達(NVIDIA):Jetson 系列(如 Xavier NX、Orin Nano)效能領先,但功耗與單價偏高,較適合中高階機器人、自動駕駛開發者,非大規模低成本量產首選。
- 百度(Baidu):Kunlun Pro AI 類似 NVIDIA Jetson,但更偏重於大模型推論,在輕量化嵌入式 NPU 領域尚未形成實質競爭力。
1.2 矽晶圓製造(Fabless → Foundry)
製程選擇原則:邊緣 AI 晶片在成本與良率之間需取捨,常見製程為 28nm、16nm、12nm 等成熟 FinFET 製程,其中 16/12nm 製程已能提供良好的能效比與成本優勢;若要搶攻更高階智慧家電或工業設備,也可能導入 7nm。
代表晶圓代工廠:
- 台積電(2330):擁有全球最頂尖製程與先進封裝(CoWoS、InFO、SiP),公布 16nm/12nm 製程已成為邊緣 AI SoC 首選,並提供客製化 eSilicon 共同設計服務。
- 聯電(2303):16nm/12nm 製程成本相對低廉,良率穩定,是中小型 AI SoC 廠商的常見選擇。
- 華邦電(2344):雖以記憶體代工為主,但其特色製程可協助部分 AI 晶片取得量產機會,尤其在利基型產品或低功耗傳輸晶片上具備市場空間。
1.3 封裝與測試(OSAT)
先進封裝技術重點:
- CoWoS(Chip-on-Wafer-on-Substrate):可將 NPU SoC、影像感測器、記憶體晶片(如 eMMC、UFS)透過高速互連堆疊,降低信號延遲並提升帶寬。
- SiP(System-in-Package):把多顆不同功能的晶片(NPU、Wi-Fi、MCU 等)封到同一基板,適合體積受限的安防攝影機或智慧門鎖。
- Fan-Out 封裝:透過外扇出方式拓展 I/O 接腳,改善訊號品質與散熱,應用於高效能邊緣 AI 模組。
代表 OSAT 廠商(台灣):
- 日月光投控(3711):全球前三大封測龍頭,掌握 CoWoS 與 Fan-Out 技術,能協助客戶將邊緣 AI SoC 與多模組整合到一粒綜合模組中,應用於工業相機、智慧攝影機、機器人等領域。
- 京元電子(2449)/力成科技(6239):以成熟製程封裝與自動化測試聞名,在 AI 晶片測試領域加碼投資,期望隨中低價位邊緣 AI SoC 放量而同步受惠。
1.4 模型與軟體生態(Edge AI Model & SDK)
機器學習與生成式 AI 演算法日新月異,為讓終端設備「聰明起來」,需要「輕量化」且「可在邊緣硬體上跑得動」的 AI 模型,以及相互配合的開發工具與框架。
小型化生成式 AI 模型(Miniaturized Generative AI Models)
- Google Gemini Nano(僅約 200 MB):能在手機或嵌入式 GPU/NPU 上執行自然語言理解(NLU)與生成(NLG),適用於對話式助理與即時翻譯。
- Meta Llama 3 Embedder:針對嵌入式場景優化,能在 NPU 架構上完成文本嵌入(Embedding)與分類(Classification),應用在本地化推薦、即時對話。
- Microsoft Phi-3 Nano:與 Azure IoT Edge 深度整合,可將語音辨識、意圖偵測等功能部署到工業現場或零售終端,並透過雲端推播模型更新。
註解:模型嵌入(Embedding)
是將文字、圖像或其他高維度資料轉換為向量(Vector)表示,以便於在 NPU/SoC 上進行相似度計算、分類或推薦等任務。
Edge AI 開發套件與框架(SDK & Framework)
- Google Edge TPU API:讓開發者可將 TensorFlow Lite(TFLite)模型編譯為可在 Coral USB 加速器或 Edge TPU Dev Board 上執行的格式;適合打造輕量型影像辨識與自動標註系統。
- NVIDIA JetPack SDK:整合 TensorRT(深度學習推論加速庫)、DeepStream(視覺智慧串流平台)、CUDA Toolkit,適用於機器視覺、智慧零售、無人機等對即時性要求極高的場景。
- MediaTek NeuroPilot:可將 TensorFlow、PyTorch 模型一鍵轉換為 Genio 開發板(NPU)可執行格式,並提供韌體優化範例,降低開發門檻。
- AWS IoT Greengrass:可在邊緣設備上部署 AWS 機器學習模型,並透過 MQTT 或本地存取感測器資料,適合智慧製造與遠端監控。
有了這些工具,硬體與軟體才能形成協同效應。若只有「強效能 NPU」,卻缺乏易用的模型部署與更新管道,終端應用就難以大規模量產。
1.5 系統整合與場域應用(System Integration & Solutions)
角色定位:系統整合商與方案服務商負責把前述 SoC、感測器、通訊模組、以及雲端平臺連結起來,打造一套「端到端」(End-to-End)的完整解決方案,並提供後續維運、模型更新與客製化服務。
代表廠商/生態系:
- 研華科技(2395):推出 ARM + NPU 架構的邊緣 AI 盒子,搭配 Advantech Edge Intelligence Suite,可用於智慧製造(即時瑕疵檢測)、智慧零售(顧客行為分析)、智慧城市(交通監控)等多種場景。
- 樹莓派(Raspberry Pi)社群生態:以 Pi 4、Pi 5 等開發板結合 Google Coral USB Accelerator、Intel Neural Compute Stick 等外接加速器,為 Maker 與中小企業提供入門型邊緣 AI 驗證平台。
- NVIDIA Jetson 生態:Jetson Nano、Xavier NX、Orin Nano 等模組搭配 JetPack SDK,被廣泛應用在機器人、無人機、智慧門禁、智慧農業等多元市場。
比方說:
- 智慧工廠:研華的邊緣 AI 盒子串接機器視覺鏡頭,可在生產線上即時偵測微小裂痕或異色不良品,並透過 5G/4G 傳回雲端進行履歷管理。
- 智慧零售:NVIDIA Jetson Xavier NX 結合電腦視覺模型,可在無人店鋪中完成顧客進出偵測、貨架商品辨識與自動結帳,減少人力成本。
- 智慧醫療:樹莓派結合 Google Coral Accelerator,可在偏鄉醫療站做即時超音波影像推論,初步篩檢心臟異常,並將結果加密後上傳醫院雲端。
二、國際競爭 vs. 台灣優勢:誰能贏得下一波紅利?
在邊緣 AI 市場中,美國、中國與台灣各擁先天條件。投資人可從技術、產能、資源整合與生態合作等維度比較,幫助把握具備競爭優勢的標的。
2.1 技術與製程競爭格局
美國陣營(Intel、NVIDIA、Google)
- Intel Movidius Myriad VPU:專注機器視覺終端,效能領先同級選手;但所採製程多為 16/12nm,近期 Intel 自家 7nm/5nm 製程落後台積電,良率與成本優勢不如台系大廠。
- NVIDIA Jetson 系列:以 Xavier NX、Orin Nano 為代表,統合高階 GPU + NPU,可應付中高階無人機、機器人等場域;功耗與單價偏高,可能不適合大規模低成本產品。
- Google Coral Edge TPU:優勢在於針對 TFLite 模型做深度優化,支援本地推論,適合 IoT 端小型影像辨識,但整體生態仍偏向雲端與美國市場。
中國陣營(華為海思、百度、阿里、騰訊)
- 華為海思 Ascend 系列:在雲端端與資料中心端具備領先優勢,但受制於美國對華為的制裁,先進製程與封裝技術受限,在全球供應鏈整合上面臨挑戰。
- 百度 Kunlun Pro:可支援邊緣行車記錄器、安防攝影機等場景,但純 AI 推論芯片生態相對封閉;需仰賴國內晶圓與封測廠。
- 阿里 Han Gu 系列:主打雲端 + 邊緣協同,但邊緣 AI 落地速度次於台灣及美國廠商。
台灣陣營(台積電、聯電、日月光、矽品等)
製程與封裝優勢:
- 台積電(2330):16/12nm 製程良率高、成本相對可控;更在 CoWoS、InFO(Integrated Fan-Out)等先進封裝技術上居全球領先地位。
- 聯電(2303):提供與台積電互補的成熟製程選擇,吸引許多中小型 AI SoC 客戶;力晶(Powerchip, 6239)則可在特色製程上分食部分需求。
- 日月光投控(3711):封包服務全球前三,2.5D/3D 封裝能把 NPU SoC 與 HBM(High-Bandwidth Memory,高頻寬記憶體)長寬整合,改善頻寬瓶頸。
研發與製造一條龍生態:
- 台灣具備從 IC 設計、製造、封裝、測試,到 ODM/系統整合的完整生態,對外資客戶與新創廠商具備強大吸引力。
- 在低功耗設計與系統整合方面,台系廠商能快速協同優化散熱與電源管理,縮短從設計到量產的時程。
2.2 軟體與生態系整合比較
- 美國/國際陣營:Google、NVIDIA、Microsoft 擁有最豐富的 AI 模型與雲端服務生態(TensorFlow、CUDA、Azure),能提供從模型訓練、推論到部署的完整工具鏈。
- 中國陣營:百度(PaddlePaddle)、阿里(Ali-DL)、騰訊(Tencent AI Lab)提供自有框架,但國際開源度較低,生態黏著度集中在中國本土。
- 台灣陣營:目前以硬體和封裝見長,軟體生態尚待加速跟進;研華 Advantech Edge Intelligence Suite 可對接國際雲巨頭,MediaTek NeuroPilot 則與 TensorFlow、PyTorch 等框架兼容,但在「AI 開源軟體社群」的影響力仍需擴大。
2.3 投資人觀點:關鍵競爭優勢
- 台灣在「製程+封裝」環節具備全球頂尖地位,硬體成本優勢與高良率是長期競爭壁壘。
- 硬體與軟體協同仍是決勝關鍵,投資人應留意台廠是否能與國際模型開發生態緊密結合,提供「開發工具 + 服務 + 雲端連動」的一站式方案。
- 異質整合與低功耗設計能力,在可穿戴、智慧家電與車載等場景,正成為台灣廠商的獨特優勢。
三、生成式 AI 小型模型與軟體協同:讓邊緣端「會思考」
邊緣 AI 要發揮真正效益,硬體效能只是一半,對「小型化模型」和「便捷開發框架」的需求日益殷切。以下三個面向,可看出台灣廠商未來可著墨的突破口。
3.1 小型生成式模型(Miniaturized Generative AI Models)
- Google Gemini Nano(約 200 MB):以 Transformer 架構裁剪,能在智慧手機或一體成型的 NPU SoC 上執行對話式翻譯、文字摘要、語音交互等功能,並保持低延遲。
- Meta Llama 3 Embedder:以文本嵌入技術(Embedding)為主,可在 NPU 或輕量級 GPU 上完成語意檢索、意圖分類,適用於本地化客服機器人或智慧推薦。
- Microsoft Phi-3 Nano:強調與 Azure IoT Edge 協同,可把語音助理、文字辨識、影像標註等模型部署到現場終端,且透過 OTA(Over-the-Air,無線更新)機制自動更新模型。
這些小型模型的重要意義在於:
- 在 NPU(神經網路處理單元)只有數 TOPS 推論能力的前提下,仍可執行短文本生成、多模態推論等複雜任務。
- 減少對雲端資源依賴,使智慧家居、可穿戴、工業 IoT 等終端場景能更快普及。
- 模型體積小、更新快速,利於廠商透過 OTA 機制持續優化用戶體驗。
3.2 邊緣 AI 開發套件與雲端協同平臺
- MediaTek NeuroPilot:提供一鍵將 TensorFlow、PyTorch 模型轉成 Genio SoC 可執行格式,並附上影像分類、物件偵測等範例程式。
- NVIDIA JetPack SDK:整合 CUDA、TensorRT、DeepStream,支援 C++、Python 等開發語言,能快速部署機器視覺、智慧路口監控與自駕模組。
- Google Edge TPU API:幫助開發者將 TFLite 模型燒錄到 Coral USB Accelerator 或 Dev Board,並提供 Python/C 程式範例,適合 Maker 與小型業者做 proof-of-concept。
- AWS IoT Greengrass:允許在邊緣裝置上執行 AWS Lambda 函數、Docker 容器,並搭配 SageMaker 模型做本地推論,便於企業整合雲端 AWS 生態。
這些 SDK 與平臺的價值在於:
- 縮短開發週期:廠商可省去多數平台相容性測試的時間,快速完成邊緣 AI 部署。
- 降低系統整合成本:若硬體廠商能同時提供 SoC 與優化過的 SDK,就能吸引開發者快速試用並加速量產。
- 加速生態系整合:硬體 + 軟體 + 雲端管理三方面相互協同,才能真正支撐跨場域應用(如智慧製造、智慧城市、智慧零售等)的落地。
四、風險與挑戰
雖然邊緣 AI 市場前景可期,但在商業化與大規模量產過程中,仍有多項風險與挑戰需要投資人關注:
- 標準碎片化與互通性障礙
- 問題描述:不同 SoC 廠商(MediaTek、NVIDIA、Realtek)、不同 AI 框架(TensorFlow Lite、TorchScript、ONNX)之間缺乏統一標準,若要讓設備 A 上的模型能在設備 B 直接「跨拷貝」運行,常需重新優化與驗證。
- 影響程度:推動大型企業試點容易,一旦要拓展到中小客戶(中小型製造業、智慧零售店家),就面臨「一套方案只適合少數設備」的痛點,影響整體市場規模擴張。
- 系統整合與資安防護難度
- 技術門檻:邊緣裝置需同時處理感測器資料(影像、聲音、溫度等)、NPU 推論、通訊模組管理與電源調度,開發與測試週期相對長。
- 資安風險:若終端設備未做到韌體層加密、啟用安全啟動、Secured Boot 等機制,就容易遭受中間人攻擊(Man-in-the-Middle)或惡意韌體植入,導致資料外洩或設備被綁架。
- 人才供給短缺與研發成本高昂
- 複合型人才需求:邊緣 AI 涉及 SoC 架構、AI 模型優化、系統整合與資安防護等多領域知識,目前全球市場都存在極大缺口;台灣尤其在「AI 軟體 + 硬體整合」的跨領域人才稀缺。
- 資金投入:AI SoC 設計往往需要千萬至數千萬美金研發預算,若還要搭配先進封裝(CoWoS、SiP)與資安認證,整體費用高昂。若市場需求不如預期,廠商將承擔龐大庫存與技術折舊風險。
- 法規與政策不確定性
- 跨國合規壓力:入歐須符合 GDPR,入美須符合 CCPA 等個資法規,若產品含有攝影鏡頭與人臉辨識功能,更可能受美國、歐盟對人臉辨識技術的嚴格限制。
- 地緣政治風險:中國封測廠與台灣廠商在美中貿易摩擦中須權衡供應鏈安全;若美國再度擴大出口管制,台灣設計廠能否取得最新製程材料與設備,將影響下游晶片交期與成本。
五、政策環境與未來場景大預測:下一個投資藍圖
5.1 各國政策趨勢與補貼方向
美國
- CHIPS Act(晶片與科學法案):提供涵蓋 1500 億美元的半導體補助與研發經費,鼓勵廠商回流美國設廠,並針對 AI 與量子計算等前沿領域額外補助。
- NIST(美國國家標準暨技術研究院):正在制定邊緣 AI 安全與互通框架,未來常承包政府與國防單位合約的廠商需符合「可信 AI」、「安全硬體」規範。
中國
- 十四五規劃與「2035 遠景目標」:聚焦打造全國邊緣計算節點,目標在 2025 年前在一線城市建成千個邊緣雲伺服器。
- 國家級基金:針對 AI 芯片研發與製造,持續加碼資金投入,並推動「兩化融合」示範工廠補貼。
歐盟
- 「數位十年」計畫:強調 AI 可信賴性與可解釋性,鼓勵成員國在 2025 年前打造至少 10 條跨國邊緣 AI 示範線路。
- AI Act(歐盟人工智慧法案):要求高風險場景(如醫療、交通)之邊緣 AI 設備必須通過嚴格合規審查,包括資料隱私、透明度與可追溯性。
台灣
- 「5+2 產業創新計畫」:半導體與 AI 產業為重點,台灣政府提供研發補助、稅率減免與人才培訓經費。
- 科技部與經濟部合作:推動「邊緣智能暨物聯網」示範場域,2025 年前預計在台中、南科園區設立邊緣 AI 測試示範中心。
5.2 未來生活場景大預測(2025–2030)
- 可穿戴智慧健康貼片與眼鏡
- 智慧健康貼片:可貼在皮膚上,用邊緣 AI 即時分析心電圖(ECG)、血氧(SpO₂)、體溫等生理數據,並以小型 NPU SoC 做本地推論。異常訊號可即時發警示並推送到手機 App,甚至連動醫療院所。
- 智慧隱形眼鏡:若在鏡片邊緣放入可居中的微型 NPU+感測器,就能即時翻譯外文招牌、識別路況,或協助色盲人士進行顏色判讀。
- 智慧零售與無人商店
- 架上攝影機+邊緣 AI 推論,可即時辨別顧客拿取哪件商品、停留時間,以「預測購買意圖」。
- 櫃檯可結合 RFID 感測與影像辨識,在顧客結帳時自動計算金額並完成付款,免去排隊。
- 系統可透過本地化推論蒐集客流熱區圖(Heatmap),店家可即時調整商品陳列與促銷策略,並將行銷數據上傳雲端進行 AI 分析。
- 智慧醫療與居家照護
- AI 超音波掃描筆:醫護人員只需在病患身上輕滑,即可在筆上運行邊緣 AI 模型進行初步診斷(如肝臟結節篩檢),並將結果加密後上傳醫院伺服器做二次判讀。
- 居家健康監測站:設置在居家環境中的多合一機台(結合心電圖、呼吸頻率、聲音偵測),由內建 NPU 在家中持續監測,若發現異常即時推播到遠端醫療平台。
- 智慧農業與環境監控
- 植保無人機搭載多光譜攝影機+邊緣 AI 推論,可即時偵測病蟲害地圖,並自動規劃飛行路徑與噴藥計畫,減少農藥用量。
- 智慧魚塘:攝影機+聲音感測器連動邊緣 AI,可辨識魚群密度、活動姿態、異常行為,並同步監測水質指標,提前預警疾病。
- 智慧交通與城市管理
- 都市道路佈建邊緣 AI 攝影機,可即時偵測違規車輛與人行走行為(如闖紅燈、逆向),並連動紅綠燈系統動態調節車流。
- 智慧路燈內建 NPU,可透過聲音與影像辨識即時偵測火災或意外事故,並直接通知相關單位,提升公共安全。

六、投資人行動指引
6.1 佈局「晶片設計+AI IP」題材
重點標的:
- 芯鼎科技(6695):掌握客製化 AI ASIC 設計能力,若能持續推出領先架構,將受惠於多家晶圓代工廠與封測廠商訂單。
- 瑞昱科技(2379):以智慧攝影機 SoC 為起點,若能將 NPU 運算能力下放到更多物聯網產品,體量有爆發潛力。
- 聯發科技(2454):Dimensity 與 Genio 平台雙軌並進,本地化 NPU 運算與 5G/IoT 生態整合能力值得留意。
投資人觀察要點:
- AI IP 授權與國際生態合作:是否與 Google、NVIDIA、ARM 等開源模型或 IP 持續合作?
- NPU 性能/功耗比與成本:TOPS(兆次運算)/瓦特耗能的數據是否優於同規格競爭者?量產成本是否具備競爭力?
- 訂單能見度與客戶結構:是否有長期訂單佈局,且客戶涵蓋智慧家電、工業 IoT、智慧攝影機等多個領域?
6.2 佈局「晶圓代工+OSAT」龍頭
重點標的:
- 台積電(2330):16/12nm 成熟製程與先進封裝技術領先全球,是絕對的第一投資標的。
- 聯電(2303):訂單來源穩定、成本與良率兼顧,可參與中小型 AI SoC 成長紅利。
- 日月光投控(3711):2.5D/3D 封裝需求暴增,營收與獲利可望同步向上;京元電(2449)與力成科技(6239)則可受益於測試需求成長。
投資人觀察要點:
- 產能利用率與訂單結構:台積電與聯電是否持續提高成熟製程訂單?日月光是否新增大型 AI 客戶訂單?
- 封裝技術升級動向:CoWoS、InFO 與 Fan-Out 新方案是否已進入量產?是否有前瞻性「System-in-Package」(SiP)專案?
- 下游整合生態:與 AI 設計廠商、感測器廠商、系統整合商的合作是否深化?是否能提供整體方案?
6.3 佈局「系統整合與生態服務」商機
重點標的:
- 研華科技(2395):以邊緣 AI 方案著稱,未來可望在智慧製造、智慧城市及智慧醫療場域具備領先優勢。
- NVIDIA(美股:NVDA):Jetson 生態帶動機器視覺與自動駕駛應用,但台灣投資人可透過仰攻港股或美股連結投資。
- 樹莓派(Raspberry Pi)生態:雖非上市公司,但可留意其合作夥伴與客戶案例,捕捉長尾市場需求。
投資人觀察要點:
- 開發者生態:系統整合商是否提供完善的開發套件(SDK)、技術支援與教學資源?是否能吸引大量開發者使用?
- 方案整合能力:是否能將硬體、模型、雲端管理與 OTA 更新一線串接,達到「一條龍」服務效果?
- 訂閱式服務模式:若能透過軟體/韌體訂閱收費或雲端服務提供持續營收,將有助於降低傳統硬體銷售的季節性波動。
6.4 風險控管:政策與法規、人才短缺、技術整合
- 政策與法規風險:
- 美國出口管制:若對中出口規定再度收緊,台灣廠商是否能維持先進製程與高階封裝供應?
- 歐盟 AI Act/GDPR:若欲進軍歐盟市場,必須確保邊緣 AI 設備符合資料隱私與可解釋性標準;而美國 CCPA 等法規亦不可忽視。
- 人才短缺與研發成本:
- 台灣要持續挖掘具備「硬體架構 + AI 演算法 + 系統整合」能力之跨領域人才,並與學界、研發單位深化合作。
- 公司若無法長期投入研發或無法吸引頂尖人才,可能在技術上無法與國際巨頭競爭。
- 技術整合難度與標準碎片化:
- 投資人應留意標的廠商是否積極參與國際開源社群(如 Linux Foundation LF Edge、OpenNESS 等),以降低標準碎片化的影響。
- 同時需評估廠商在垂直整合場景(如智慧製造、車載、醫療)是否具有足夠客製能力,避免脫離市場實際需求。
