
ABF 載板崛起-引領半導體革命的隱形推手
台灣身為全球半導體產業重鎮,亦在 ABF(Ajinomoto Build-up Film)載板市場中扮演舉足輕重的角色,憑藉深厚的製造技術基礎與供應鏈整合能力,台灣三大載板廠商-欣興、南電與景碩,不僅掌握全球近半市佔,更在全球 AI 與數位轉型浪潮中脫穎而出,成為 ABF 載板產業價值鏈中的隱形推手。
引領半導體革命的隱形推手
在全球 ABF 載板供需緊張與 AI 浪潮推動下,台灣憑藉產業聚落優勢與持續擴產,持續鞏固全球領導地位,為半導體產業的技術進步與經濟成長注入強大動能。
ABF 載板是半導體封裝中的關鍵組件,負責連接晶片與主機板,提供電訊號傳輸、散熱及結構支撐。
一、ABF 載板的定義與重要性
ABF 載板的定義
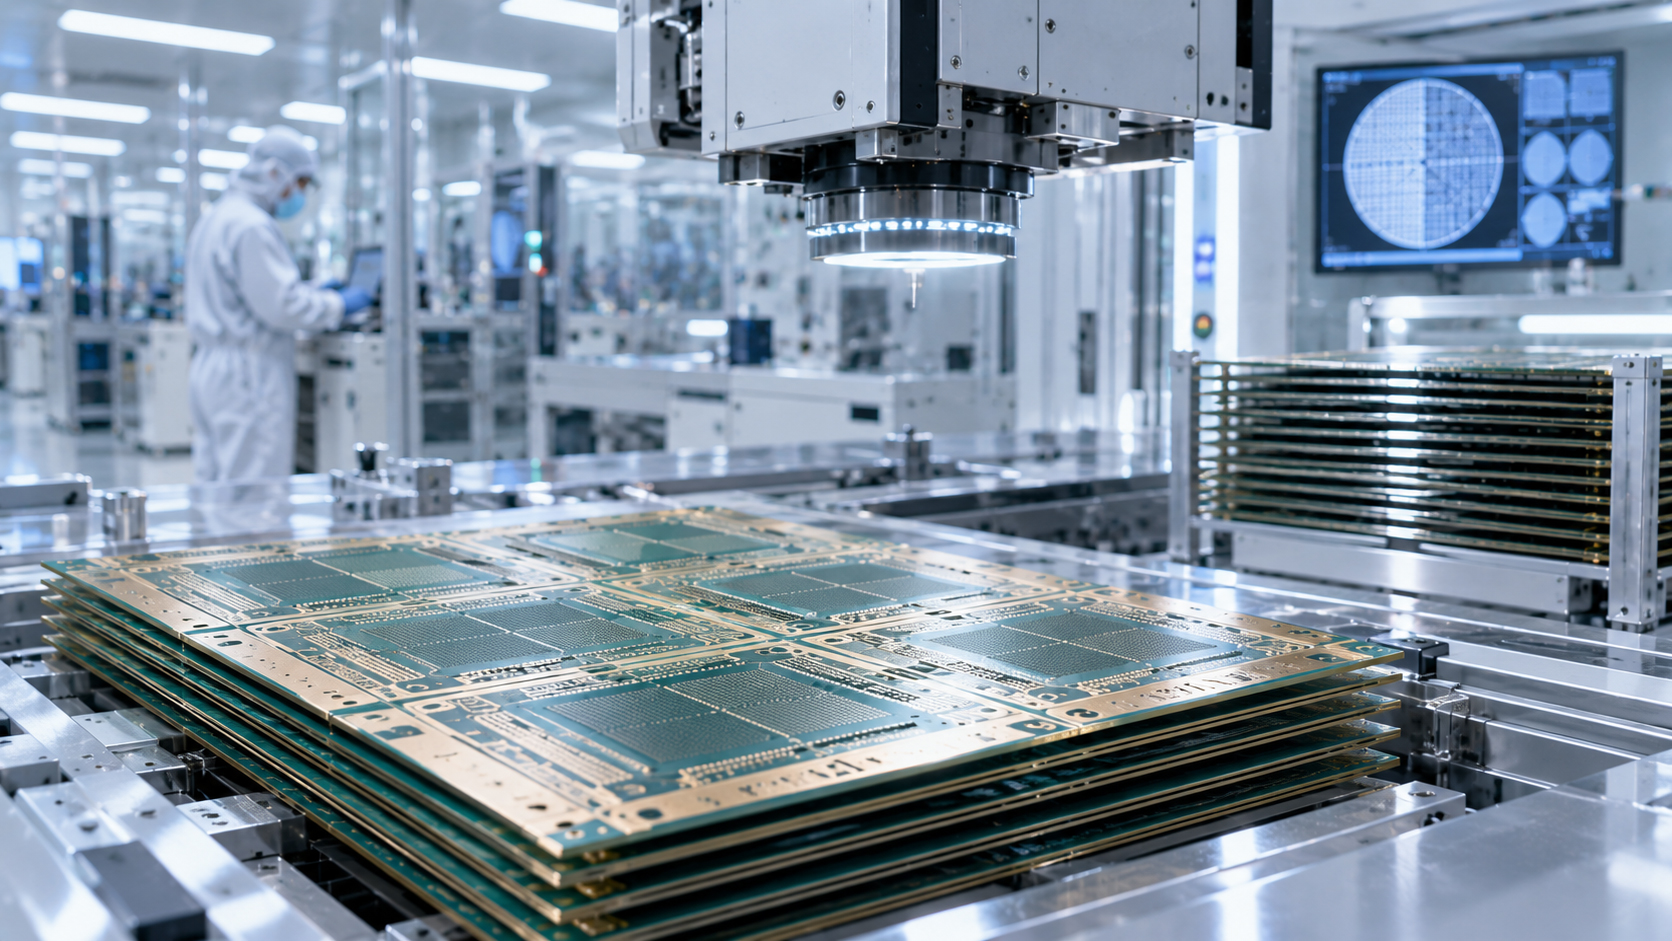
ABF(Ajinomoto Build-up Film)載板是一種高階 IC 載板,採用日本味之素(Ajinomoto)公司開發的 ABF 增層膜材料,透過多層堆疊技術製成。它是半導體封裝中的關鍵組件,負責連接晶片與主機板,提供電訊號傳輸、散熱及結構支撐。ABF 載板以其高密度線路、細微化設計及優異的電氣性能,廣泛應用於高效能運算(HPC)、AI 晶片、5G 設備及汽車電子等先進封裝技術,是現代高階半導體不可或缺的核心組件。
ABF 載板的重要性
- 高階應用核心:
- ABF 載板是高效能運算(HPC)晶片(如 CPU、GPU、AI 晶片)的核心組件,廣泛用於伺服器、資料中心、5G 網通設備、電競 PC 及自動駕駛系統。
- 其支援細線寬(低至 2 微米)及高層數(可達 10 層以上)設計,滿足先進製程(如 3 奈米、5 奈米)對高頻、高速傳輸的需求。
- 產業鏈關鍵環節:
- ABF 載板位於半導體供應鏈中游,連接晶圓製造與下游終端應用,直接影響晶片效能與出貨。
- 全球 ABF 載板供不應求,成為英特爾(Intel)、超微(AMD)、輝達(NVIDIA)等晶片大廠的瓶頸,凸顯其戰略地位。
- 推動技術進步:
- 支援先進封裝技術,提升晶片整合度與運算效率,助力 AI、雲端運算及邊緣運算的發展。
- 其散熱與可靠性優勢,確保高負載運算環境的穩定性。
二、ABF 載板的市場現況
市場規模
根據市場研究報告,2024 年全球 ABF 載板市場規模約為 53.05 億至 56.63 億美元,預計 2025 年成長至約 60 億至 68 億美元,2025 年至 2031 年複合年成長率(CAGR)約為 10.0% 至 10.7%,2031 年市場規模預計達 100.3 億至 106.2 億美元。
供需狀況
全球 ABF 載板自 2021 年以來持續供不應求,訂單能見度長達 7 年,價格上漲幅度約 20%。供應短缺影響英特爾、AMD、輝達等晶片大廠出貨。日本味之素(Ajinomoto)幾乎壟斷 ABF 膜供應(市佔率約 98%),其擴產速度難以滿足需求,導致供應鏈瓶頸。
三、解析台灣 ABF 載板三雄
欣興電子(3037)
技術領先與高階製程能力
欣興在 ABF 載板技術上具備顯著優勢,專注於高層數(20 層以上)、大尺寸(10×10 公分以上)的高階載板,滿足 AI 晶片(如 NVIDIA GB200)、CPU、GPU 等先進封裝需求。其研發能力與日本 Ibiden 並駕齊驅,領先南韓與中國競爭者約 3–5 年技術差距。欣興的 ABF 載板良率穩定,且能快速適應客戶客製化需求。
全球市占與客戶黏著度
欣興是全球第二大 ABF 載板供應商,市占率約 24%,僅次於日本 Ibiden,穩居台灣「ABF 三雄」之首。與國際大廠如英特爾(Intel)、超微(AMD)、輝達(NVIDIA)的長期合作關係,確保穩定訂單與技術協同開發優勢。這些客戶對高階 ABF 載板的品質與供貨穩定性要求極高,欣興憑藉多年合作建立的信任與供應鏈整合能力,形成高進入門檻,降低新競爭者威脅。2024 年 AI 伺服器需求激增,欣興來自 NVIDIA 等客戶的訂單顯著成長,進一步鞏固其市場地位。
產能擴張與成本優勢
欣興積極擴充 ABF 載板產能,2024 年資本支出達 242 億元,主要投入台灣楊梅與光復新廠。光復廠於 2024 年下半年量產,預計 2025 年底月產能達 4000 片,專攻高階製程。相較於日本競爭者的高成本結構,欣興在台灣的製造基地享有相對低廉的勞動與運營成本,同時透過規模經濟提升毛利率。
供應鏈整合與生態系優勢
欣興在 ABF 載板供應鏈中具備高度整合能力,與上游材料商(如味之素 Ajinomoto)及下游封測廠(如日月光)合作緊密,確保原材料穩定供應與產品快速交付。此外,台灣半導體生態系的地理與產業集群優勢,使欣興能快速響應台積電等客戶需求,縮短開發週期。相較於中國競爭者受限於技術與地緣政治風險,欣興的供應鏈穩定性成為其核心競爭力。
財務表現
- 2025 年 6 月合併營收 109.29 億元,月增 2.89%,年增 23.18%。
- EPS:法人預估 2025 年 EPS 為 5.2 元。
南電(8046)
技術研發與高階應用布局
南電在 ABF 載板領域擁有深厚的技術基礎,專注於高層數(12–20 層)與大尺寸載板,適用於 AI 伺服器、4 奈米高階 PC 繪圖晶片及 800G 交換器等先進應用。南電積極開發內埋被動元件與雷射槽孔加工技術,提前布局 3 奈米高階產品市場。其與輝達(NVIDIA)、博通(Broadcom)及超微(AMD)等國際大廠合作,針對 AI 與 HPC 晶片需求開發客製化載板,顯示其技術能力獲得市場認可。雖然在高端 ABF 技術上稍落後欣興與日本 Ibiden,但南電憑藉持續研發投入,逐步縮小差距,並在網通與伺服器應用中保持競爭力。
多元產品組合與客戶基礎
南電的產品組合涵蓋 ABF 載板(約 45% 營收)、BT 載板(約 33%)與 PCB(約 22%),相較於欣興高度聚焦 ABF,南電的多元化策略降低單一市場波動風險。其客戶群包括輝達、超微、博通及蘋果,覆蓋 AI、網通、高階 PC 與消費電子領域。南電與客戶的長期合作關係,特別是非英特爾陣營的先進封裝需求,使其在高階 ABF 市場維持穩固訂單基礎。
產能擴張與供應鏈整合
南電積極擴充 ABF 載板產能,2022–2024 年資本支出已超過 400 億元,台灣錦興廠與樹林廠一期已於 2023 年量產,樹林廠二期預計於 2025 年投產。其昆山廠二期亦於 2023 年量產,強化中國市場布局。南電在台灣半導體生態系中,與上游材料商(如味之素)及下游封測廠(如日月光)合作緊密,確保供應鏈穩定。面對 T-Glass 玻纖布短缺(交期延至 16–20 週),南電憑藉既有庫存與議價能力,減輕缺料衝擊,進一步鞏固 AI 相關訂單。挑戰與維持優勢的關鍵。
財務表現
- 2025 年 6 月合併營收 31.22 億元,月減 4.49%,年增 13.74%。
- 法人預估 2025 年 EPS 為 1.8~2.0 元。
景碩(3189)
技術專精與高階應用能力
景碩專注於中高階 ABF 載板(8–16 層),廣泛應用於 AI 伺服器、GPU、網通設備及高階消費電子晶片。其技術能力支持先進封裝需求,如 NVIDIA 的 AI 晶片與 Intel 的伺服器晶片,產品具備高密度互連(HDI)與優異電氣性能。景碩持續優化雷射鑽孔與銅鍍技術,提升 ABF 載板在 5 奈米以下製程的適用性。雖然在最高階 ABF 載板(20 層以上)技術上略遜於欣興與日本 Ibiden,但景碩在中階市場的成本效益與良率穩定性,使其在價格敏感的應用中具競爭力。
多元產品組合與穩固客戶群
景碩的營收結構多元化,ABF 載板占約 25%、BT 載板占 45%、PCB 占 12%,其餘來自子公司晶碩光學的隱形眼鏡業務(約 15%)。相較於欣興高度依賴 ABF 載板,景碩的多元布局降低市場波動風險。其客戶涵蓋 NVIDIA、Intel、AMD 及蘋果,特別在 AI 與 GPU 訂單成長帶動下,顯示其在 AI 應用市場的穩固地位。與美國客戶在 GPU 與網通設備的合作,進一步強化其訂單能見度。
挑戰與維持優勢的關鍵
景碩在 ABF 載板市場面臨來自欣興、南電及中國新進廠商的競爭壓力,特別是中國廠商透過補貼降低價格,可能侵蝕中階市場利潤。此外,反映新產線初期良率挑戰與原材料(如 T-Glass)成本上漲壓力。景碩需持續提升高階製程能力,並優化蘇州廠良率,以維持成本競爭力。地緣政治風險,如美國對中國的晶片出口限制,亦可能影響其蘇州廠營運(占 ABF 營收約 10%)。
財務表現
- 2025 年 6 月合併營收 31.94 億元,月增 1.14%,年增 33.02%。
- 法人預估 2025 年 EPS 為 3.61 元。

四、未來展望
AI 與高效能運算推升長期需求
- 生成式 AI(如 ChatGPT)、Blackwell 平台(NVIDIA)、800G 交換器、AI PC 等裝置推升高階 ABF 載板需求。
- 根據高盛與 DIGITIMES Research 預估,2024–2026 年 CAGR 可達 6–8%,並可能出現「供需缺口」(2026 年預估缺口約 9%)。
應用需求擴大
- 除高效能運算(HPC)/伺服器外,車用電子(如 ADAS、電動車 ECU)、AI PC 與 AR/VR 裝置等新興終端開始採用 ABF 載板,為成長第二波動能。
- 特別是車用 ABF,至 2026 年預估 CAGR 超過 21%,有望打破 ABF 僅屬高階 IT 領域的侷限。
技術升級與客製化趨勢
- ABF 載板朝「高層數」、「高密度布線」、「更薄更輕」方向發展,帶動載板廠商開發高密度互連(HDI)+ABF 混合基板、共同封裝光學元件(CPO)等技術。
- 台灣三雄已同步啟動 AI 專線建置與技術轉型,以應對高複雜度封裝需求。
ABF 載板產業面臨供應鏈集中風險、產能擴建落後需求及市場波動等風險,但 AI、5G 與高效能運算(HPC)的長期需求為市場注入強勁成長動能。台灣「ABF 三雄」憑藉技術領先與產能優勢,有望在 2025 年後受惠於新產能開出與在地化趨勢,進一步鞏固全球領導地位。未來,需加速技術升級、多元化應用並強化供應鏈韌性,以因應競爭加劇與地緣政治風險,確保長期成長。
