
從戰場到商場-開啟無人機產業的新藍海
無人機(Unmanned Aerial Vehicles, UAV)技術近年來快速演進,從軍事應用逐步轉向商業與民用領域,無人機正快速從「戰場」飛入「商場」,台灣作為高科技製造重鎮,憑藉其半導體、精密製造與零組件供應鏈優勢,成為全球無人機產業的重要參與者。
天空不再是極限,而是起點
隨著政府政策支持與國際合作,台灣無人機產業迎來爆發性成長,2025 年被視為「台灣無人機發展元年」。
當前全球無人機發展正呈現出「地緣政治驅動」與「商業化應用」的雙軌並進態勢。
一、全球趨勢-地緣政治與商業化雙引擎驅動
在當代科技競逐與產業轉型的浪潮中,無人機已從早期的軍事專屬工具,快速躍升為連結國防安全與智慧商業的關鍵載體。當前全球無人機發展正呈現出「地緣政治驅動」與「商業化應用」的雙軌並進態勢。
- 地緣政治刺激軍用需求:俄烏戰爭與以伊衝突顯無人機在戰場上扮演關鍵角色,特別是在即時監控、斬首攻擊以及提升成本效益等方面的應用。美中科技競爭、美國禁用中國大陸產品,亦加速盟國尋求「非紅供應鏈」(指不依賴中國大陸的供應鏈)。
- 商業應用快速擴張:包括物流配送、城市管理、農業噴灑、地理測繪、媒體拍攝、災防救援等多元用途,使無人機具備龐大的商業化想像空間。
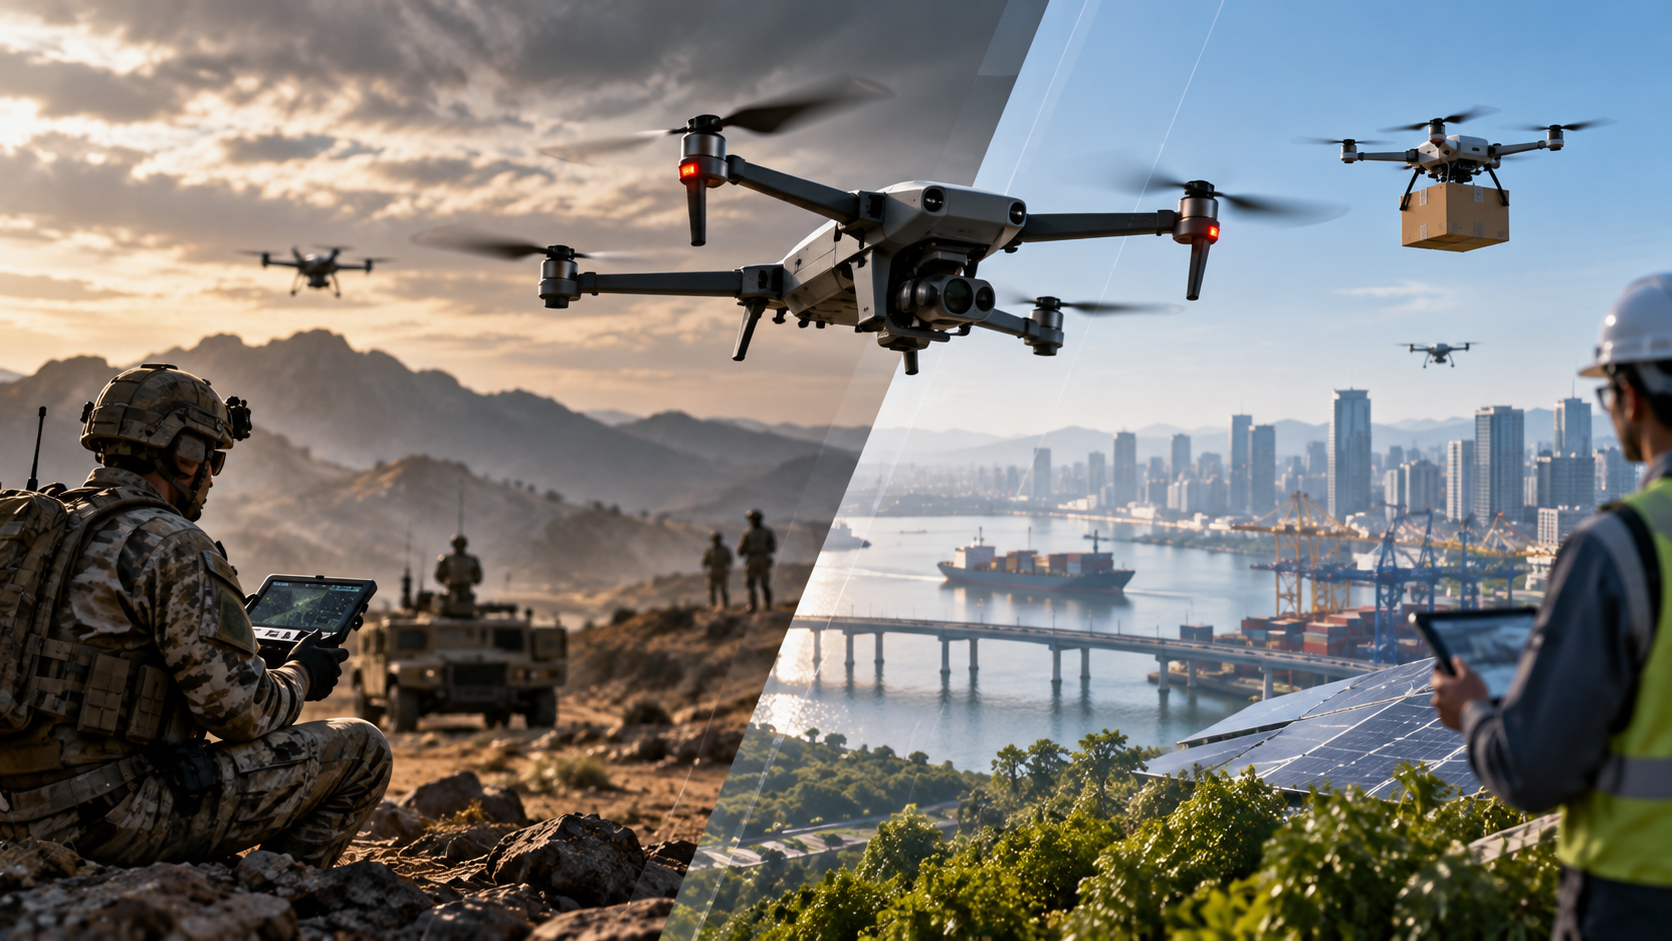
- 國際市場成長迅速:根據 Grand View Research 報告,2024 年全球無人機市場規模估計為 730.6 億美元,至 2030 年預計達到 1636 億美元,複合年增長率(CAGR)為 14.3%。
- AI 與 5G 技術加持:無人機與 AI、5G 的整合提升了其自主飛行、即時數據處理和遠程控制能力,成為產業升級的關鍵。且輝達執行長黃仁勳和台積電董事長魏哲家均看好無人機的發展潛力,認為其與 AI 技術的結合將推動大規模商業化應用。
二、台灣無人機產業的優勢
台灣在全球無人機供應鏈中扮演關鍵角色,憑藉其獨特的產業生態與技術優勢,在全球市場中逐漸占有一席之地。以下三個面向分析台灣無人機產業的競爭優勢:
完整的資訊與通信科技(ICT)供應鏈與半導體技術領先
台灣擁有全球頂尖的資訊與通信科技(ICT)供應鏈,特別是在半導體製造與晶片設計領域。提供高效能、低功耗的晶片,廣泛應用於無人機的飛控系統、AI 運算與感測模組。這種硬體製造優勢使台灣能快速響應市場需求,開發高性能的無人機零組件,降低對中國供應鏈的依賴。
政策支持與產業聚落發展
2023 年啟動「無人機自主關鍵技術發展計畫」,扶植整機與零組件製造廠,打造從晶片、感測器、航電系統到整機整合的本土供應鏈。台灣政府積極推動無人機產業自主化,投入超過 13.5 億美元的資金,並成立「台灣卓越無人機海外商機聯盟」(TEDIBOA),整合超過 50 家企業,促進技術創新與國際合作。嘉義縣的亞洲無人機 AI 創新應用研發中心與民雄航太園區,成為研發與測試的核心樞紐,吸引企業與研究機構進駐,形成產業聚落效應。此外,政府簡化無人機測試與空域管理法規,加速產品從研發到市場的進程。
國際合作與地緣戰略優勢
台灣積極與美國、波蘭、立陶宛等民主國家簽署合作備忘錄,且 2025 年 6 月與日本簽署無人機合作備忘錄,並吸引美國廠商來台洽談,顯示台灣在全球地緣政治下的戰略價值,拓展國際市場並分享技術。
三、解析台灣無人機概念股
根據市場資料,台股無人機概念股涵蓋上游晶片設計、中游模組製造和下游整機組裝等環節。以下是代表性企業的分析:
上游:晶片與關鍵零組件
聯發科(2454)
全球領先的 IC 設計公司,提供無人機所需的處理器與通訊晶片。聯發科憑藉其在半導體設計的專業知識,特別是在行動裝置和物聯網(IoT)晶片領域的優勢,為無人機市場提供關鍵技術支持,在無人機領域具備以下優勢:
- 深化 AI 與物聯網(IoT)整合:聯發科進一步強化其 Genio IoT 平台,針對無人機的 AI 需求(如自主飛行和資料分析)提供更強大的解決方案,搶佔商業無人機市場。
- 擴大合作生態系:與全球無人機製造商(如 DJI、Autel Robotics)或新興市場的初創企業(如印度的 Garuda Aerospace)建立更緊密的合作關係,提升晶片採用率。
- 投資新興應用:聯發科專注於快速成長的應用領域,如物流配送(例如亞馬遜 Prime Air 或中國的京東、阿里巴巴)、海洋無人機(環境監測)及城市空中交通(UAM),以開拓新市場。
- 區域市場策略:在亞太地區,聯發科可利用其在地優勢,與中國和印度的無人機製造商合作;在北美和歐洲,則可通過客製化解決方案進入利基市場,規避地緣政治風險。
成長展望:法人預估 2025 年 EPS 為 73.68 元,受益於 AI 與無人機整合趨勢。
估值:2025 年 5 月本益比約 20.07 倍,股價淨值比約 5.39 倍。
亞光(3019)
提供關鍵的光學元件和鏡頭模組,應用於無人機的前視鏡頭、環景鏡頭與空拍相機等功能模組。亞光在光學元件領域的專業技術使其在無人機市場中具有競爭優勢,尤其是在高解析度鏡頭和感測器模組的供應上,在無人機領域具備以下優勢:
- 高品質光學鏡頭:亞光專精於設計和製造精密光學鏡頭,廣泛應用於無人機的攝影和監測功能。例如,其鏡頭可用於消費級無人機(如 DJI Mavic 系列)的 4K/8K 航拍,或商業無人機的紅外線和多光譜影像捕捉,滿足農業(作物監測)、能源(電網檢查)等需求。
- 感測器模組與整合能力:亞光提供光學感測器模組(如電光感測器、紅外感測器),支援無人機在低光環境或惡劣天氣下的操作,這對於地球觀測無人機(如環境監測)或夜間監控應用至關重要。
- 輕量化與小型化技術:無人機對重量和尺寸敏感,亞光的微型化光學元件設計能滿足旋翼型無人機(2024 年佔據 61.1% 市場份額)對輕量、高效能鏡頭的需求。
- 與主要客戶的合作:亞光長期為國際品牌(如佳能、Nikon)提供光學元件,並可能與無人機領導品牌(如 DJI,全球市佔率約 70%)或新興製造商合作,供應鏡頭或模組,鞏固其供應鏈地位。
成長展望:法人預估 2025 年 EPS 為 6.6 元,憑藉其在光學鏡頭領域的技術優勢,成功切入全球無人機市場。
估值:2025 年 5 月本益比約 21.79 倍,股價淨值比約 2.69 倍。
中游:模組製造與系統整合
中光電(5371)
提供無人機影像處理與光學鏡頭解決方案,應用於航拍與監測。中光電透過將其光學、影像處理與系統整合技術應用於無人機,在無人機領域具備以下優勢:
- 智能 AI 無人機解決方案:專注於 AI 無人機,整合電腦視覺、人工智慧、高速運算與控制技術,開發自主安控無人機。其產品涵蓋微型與監偵型無人機,支援人機互動、運動控制、智能辨識及導航功能,適用於警用、商用及軍用場景。
- 原始設計製造(ODM)與聯合設計製造(JDM)服務:涵蓋系統規格設計、軟體開發、生產製造及售後服務,滿足客戶客製化需求。其工業等級設計與耐候性驗證確保無人機在嚴苛環境下的可靠性。
- 軍用商規訂單:中光電奪下台灣國防部 3037 架軍用商規無人機標案(2024 年 8 月),涵蓋微型與監偵型機種,顯示其在軍用市場的競爭力。
- 國際市場突破:中光電成功進入美國警消市場,取代部分中國大陸的大疆創新科技公司產品,預計 2025 年出貨量將比 2024 年成長 3–4 倍,有機會達到萬台。
成長展望:法人預估 2025 年 EPS 為 1.32 元,受益於無人機商用需求增長。
估值:2025 年 5 月本益比約 33.99 倍,股價淨值比約 0.98 倍。
漢翔(2634)
航太製造商,參與無人機飛控系統與動力系統的零組件供應。漢翔憑藉其航太製造專業與國防業務經驗,在無人機領域具備以下優勢:
- 量產與整合能力:漢翔擁有飛機整機組裝與系統整合的豐富經驗,定位為無人機量產中心,協助國內業者(如中光電、雷虎科技)實現軍用與商用無人機的規模化生產。
- 軍用無人機布局:漢翔參與台灣軍用無人機供應鏈,支援中科院研發的劍翔反輻射無人機(具誘標與攻擊功能),並爭取美製 MQ-9B 無人機的維修服務,擴大國防商機。
- 國際合作:漢翔牽頭「台灣卓越無人機海外商機聯盟」(TEDIBOA),與日本無人機產業發展協會(JUIDA)於 2025 年簽署合作備忘錄,推動台日技術交流與跨國供應鏈整合,瞄準亞太與歐美市場。
- 原始設計製造(ODM)與供應鏈角色:漢翔提供無人機代工服務,與具設計能力的業者合作,承接量產訂單,並協助打造非紅供應鏈,符合國際安全標準。
成長展望:法人預估 2025 年 EPS 為 3.05 元。國防題材加持,因台灣國防支出提升,訂單成長可期。
估值:2025 年 5 月本益比約 26.9 倍,股價淨值比約 2.33 倍。
下游:整機製造與應用服務
雷虎(8033)
專注無人機機身製造與軍用無人機研發,產品應用於國防與商用領域。雷虎從遙控模型轉型無人機製造,憑藉以下優勢在軍用與商用市場脫穎而出,在無人機領域具備以下優勢:
- 軍用無人機技術:雷虎開發多款軍用無人機,包括第一人視角(FPV)自殺型無人機與中長程無人直升機(如 T-400,載重 50 公斤,續航 4–6 小時)。其自殺型無人機具精確打擊能力,獲歐美軍事機構認可,已於 2024 年取得首批海外國防訂單。
- 關鍵零組件自主化:雷虎與虎尾科技大學合作,投入 3000 萬新台幣研發經費,實現飛控、變速器等關鍵零組件的自主化,並於 2025 年在美國加州設廠生產符合 NDAA 規範的 FPV 零組件(如 STEALTH Flight Controller H7 與 ESC 55A),提升國際市場競爭力。
- 國際認證與合作:雷虎申請加入美國 Blue UAS 認證清單,增強產品在美國市場的信任度,並與美國 3D 列印無人機大廠 RapidFlight 合作,在台灣設立研發基地,導入先進製造技術。
- 國內標案表現:雷虎微型無人機樣機通過國防部 52 項測試,參與 3037 架軍用商規無人機標案(總值 70 億新台幣),預計 2025 年起貢獻穩定收入。
成長展望:台灣國防政策支持下,軍用無人機訂單成長。
估值:2025 年 5 月本益比約 111.8 倍,股價淨值比約 5.16 倍。

四、投資機會與風險
投資機會
- 政策紅利:台灣政府推動無人機自主化,預計未來數年將釋出軍用與商用訂單,帶動供應鏈成長。
- AI 整合:無人機與 AI 技術結合(如自動導航、影像辨識)將推升相關晶片與軟體需求。
- 全球需求:軍事與商用市場雙輪驅動,台廠憑藉供應鏈優勢有望搶占市場。
投資風險
- 市場競爭:中國大陸的大疆創新科技公司(DJI)主導全球消費級無人機市場,台廠需尋找利基市場或加入其供應鏈。
- 技術升級:無人機技術更新快速,企業需持續投入研發,否則可能被淘汰。
- 地緣政治:軍用無人機需求受國際局勢影響,訂單不確定性較高。
天空不再是極限,而是起點
無人機不僅改變戰場,也正在重塑我們所認知的「空中經濟」。對台灣而言,這是一場結合國防、科技與產業轉型的全方位競賽。對投資人而言,則是一次從政策紅利、產業成長與供應鏈深化中找尋結構性機會的黃金時刻。
