
產業光點
2025/8/21
AI 資本支出會失速嗎?從成本與槓桿看風險
過去兩年,全球雲端巨頭與新創把「買 GPU」當成生存賽跑:誰先把產能、電力與機房鎖住,誰就拿到話語權。但投資終究要回到一個問題——這些資本支出(CapEx)能不能靠營收與現金流持續供養?
硬體狂潮背後,現金流能不能撐得住?
本文用最貼近投資報酬的兩個變數做體檢:推理成本(需求端毛利)與金融槓桿(供給端壓力)。並把市場分成三群:超級雲(Microsoft、AWS、Google、Meta、Oracle)、次級/專用 GPU 雲(CoreWeave、Lambda 等)、AI 應用/租算力使用者(OpenAI、Anthropic 及各式 App/SaaS)。
你將看到:哪一群最穩、哪一群最脆弱、未來半年最可能走向哪個情境,以及值得你放進投資筆記本的可量化觀測指標。
一、推理成本壓力:營收熱不代表能賺錢
投資重點:看「單位推理成本」與「毛利」,不是只看用戶數。
- 單位成本是分水嶺。大模型的「推理」像是每回答一次就燒一次電與記憶體頻寬;如果每千字的推理成本降不下來,即便使用者增長,毛利也難以同步擴大。許多服務開始分級計量與限額,本質上是在修正單位經濟。
- 毛利率才是體溫計。對應用型公司,一條簡單的尺:毛利率長期站不上 50%,代表「用得越多、賠得越多」;只有當毛利率回升、訂價能反映成本,應用端的現金流才足以回頭支撐更多算力採購。
- 重度用戶吃穿補貼。一小群高用量客戶往往吃掉大半資源(所謂「巨鯨效應」)。當平台被迫對重度用戶漲價或限流,短單會漂亮、長單才關鍵——能不能把企業級、任務型場景綁進長期合約,才是營收可預期的來源。
給投資人的兩條線
- 「每千字推理成本」半年內是否再降 30%(無論來自晶片能效、模型壓縮或軟體優化);
- 應用商毛利率能否站上 50%。
這兩條線若同時改善,需求端才算「健康擴張」;反之,熱度越高、錢燒得越兇。
二、槓桿壓力:誰能跑長跑,誰被債壓垮
投資重點:看「利息/營收比」與「RPO 覆蓋率」,分辨誰能跑長跑。
- 超級雲的優勢是資金成本與合約能見度。它們手上有廣告、雲訂閱與企業授權的現金奶牛,資金成本低、自由現金流厚,且「多年期合約(RPO)」可見度高,能吸收先建後用的波動。
- 次級雲的快與痛並存。多靠「資產抵押融資(以 GPU 抵押)」與戰略投資加速擴產;只要需求旺、利用率高,現金流就能轉;一旦需求不如預期,折舊與利息會迅速放大壓力。
- 電力與散熱是新瓶頸。高密度機架把功耗與冷卻推到新台階,帶動資料中心改造。對財務的含義是:現金流回收更後移、資產更重、錯配風險更大。
給投資人的兩條線
- 利息支出/營收比 ≥25%:代表槓桿開始「反咬」;
- RPO(未履約合約)÷ 有息債務 <0.5:可見收入對不上槓桿。
這兩條線若同時變差,即使手上 GPU 很多,擴張也可能踩煞車。
三、未來半年情境:大者更大
把上面兩組指標拉到座標軸,就得到一張好用的「推理成本 × 槓桿壓力四象限」如下(數值經過標準化以清楚呈現相對位置):
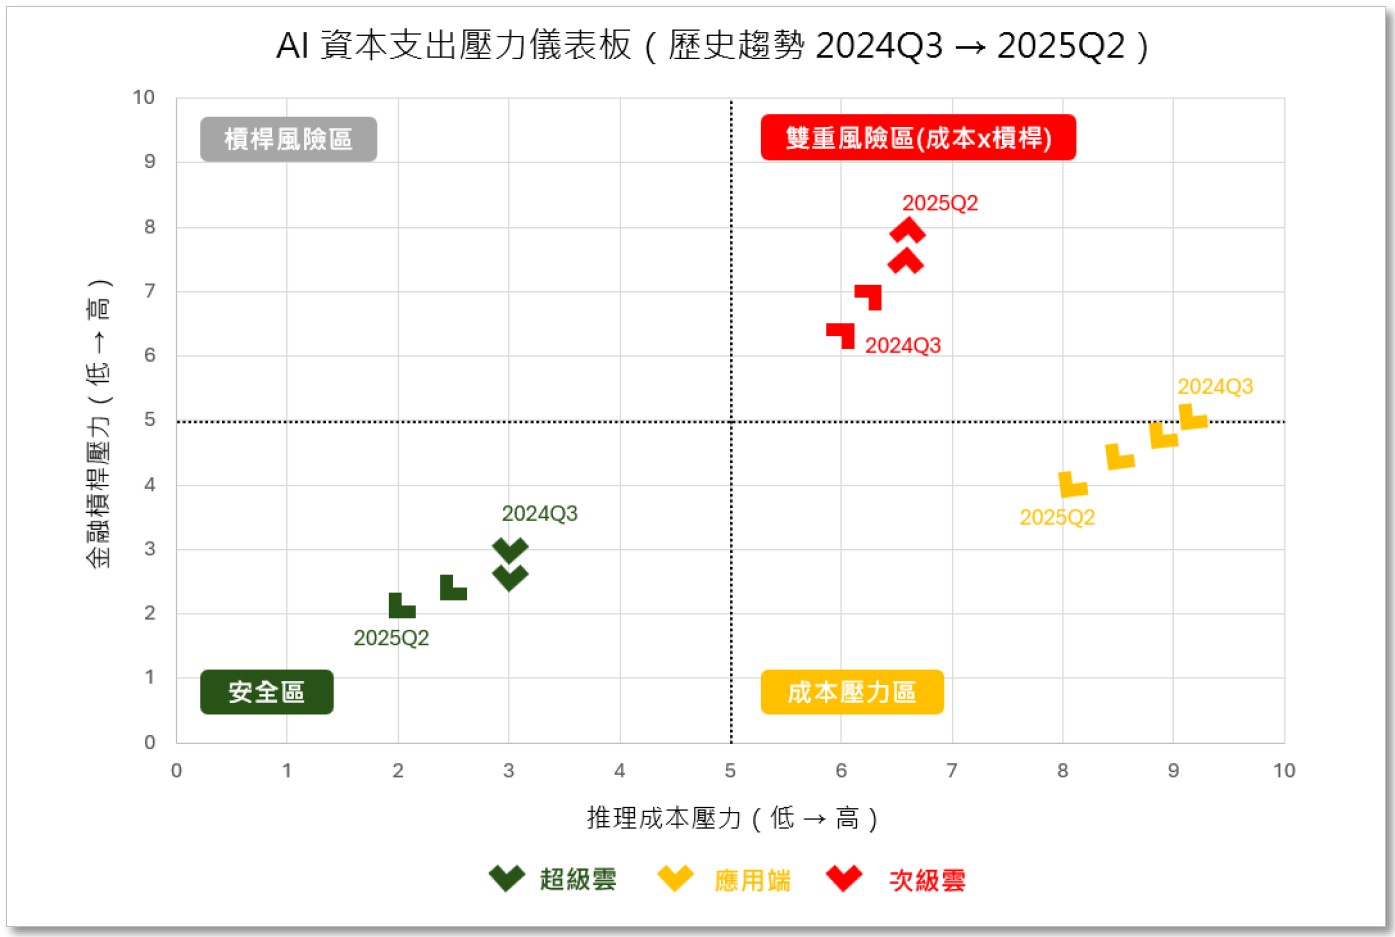
- 左下角(安全區):超級雲(Microsoft、AWS、Google、Meta、Oracle)位於此處——成本可控、槓桿低、合約能見度高,而且他們還在往更安全的方向(左下角)前進。
- 右下角(成本壓力區):應用端(OpenAI、Anthropic 及各式 App/SaaS)位於此處——商業模式仍在打磨,短期靠訂價與功能分層消化壓力。
- 右上角(雙重風險區):次級雲(CoreWeave、Lambda 等)位於此處——速度快但資產重、槓桿高,對「需求波動」最敏感,而且過去四季,他們的風險正在逐步升高。
接下來六個月,三種走向的機率判讀
- 「大者恆大」加速(機率:中高)
超級雲的資本支出多已簽好產能與電力,集中度上升是大勢;次級雲不會立刻消失,但會被迫更聚焦地區節點、合規或垂直場景。 - 「利基市場生根」擴散(機率:中)
私有雲即服務、行業專用模型與在地合規,會讓中端與地區性供應商找到生存縫隙;但規模與資金厚度仍難比肩超級雲,屬「慢慢長」。 - 「需求撐不起供給」觸發雪崩(機率:低)
短期難見全面急凍;真正的系統性風險,多半來自兩顆警報燈同時亮起:- 推理成本不降 & 毛利起不來 → 需求端回收變慢;
- 利息/營收跳升 & RPO 覆蓋轉弱 → 供給端現金流吃緊。
投資人行動清單
- 每季追四指標:①每千字推理成本(是否持續下降);②應用商毛利率(是否回到 50% 以上);③利息/營收比(是否逼近 25%);④RPO÷債務(是否低於 0.5)。
- 看現金流,不只看故事:對次級雲與新創,優先檢視利用率與合約長短,再談成長故事。
- 逢高檢視資產負債表彈性:在「大者恆大」階段,資金成本與合約能見度就是護城河;對供應鏈標的,也要對照客戶集中度與交貨排程,避免被單一客戶的投資節奏綁架。
- 留一手給「效率技術」:任何能把同樣任務做得更省電、更省記憶體的軟硬整合,都是推理成本下行的加速器——這些公司常是小而美的高彈性受益者。

結論
AI 投資已進入「回本力比噱頭重要」的新階段。投資人不該只盯晶片規格或新聞聲量,而是看單位成本曲線與槓桿壓力曲線,這兩條線決定了資本支出能跑多久,也決定了誰能笑到最後。
