光速革命,矽光子領航未來
隨著 AI 的發展,雲端運算與資料中心的需求逐年遞增,而傳統以電子主導的資料傳輸速度已經逐漸跟不上大型資料中心的傳輸需求,因此以光子傳輸的技術:矽光子,逐漸成為整個通信市場的寵兒。
一、矽光子市場:市場概況與技術演進
矽光子技術指的是,基於矽材料和 CMOS 技術製造的光通信技術。將光學元件(光波導、調製器、檢測器)集成到一個「矽基晶片」上,實現光訊號的產生、傳輸、調制和檢測。
目前已經廣泛使用的矽光子技術是以熱插拔光收發器(如下圖 GEN I)。也就是將硬體連接轉換模組再用光纖進行資料傳輸(簡單來說就是光纖的網路接頭,概念如傳統的 RJ45 接頭),主流的技術可以達到 800Gbps 甚至 1.6Tbps 的速度。
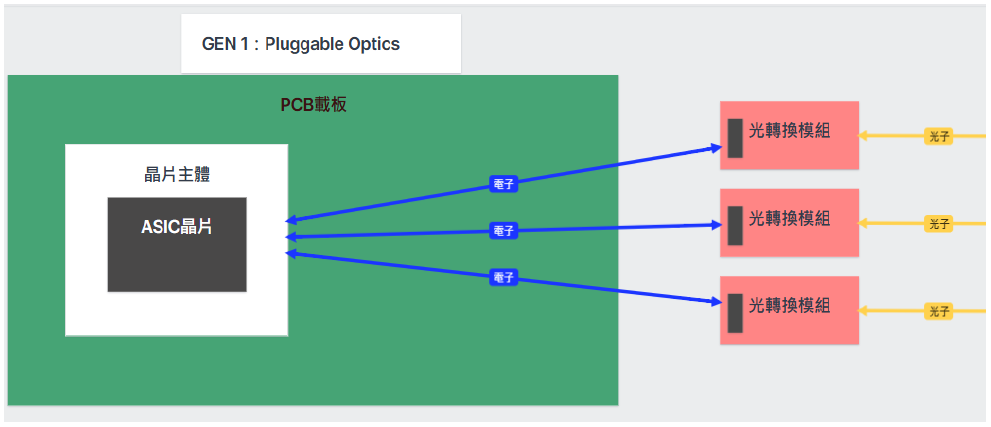
當前矽光子技術正從傳統的外接光收發模組,逐步轉向內部整合,目前已經成熟的技術可達成 GEN II 的技術(直接在 PCB 載板上進行光電轉換),但相較 GEN I 的熱插拔技術並沒有跨越式的提升,因此市場普及率並不高。

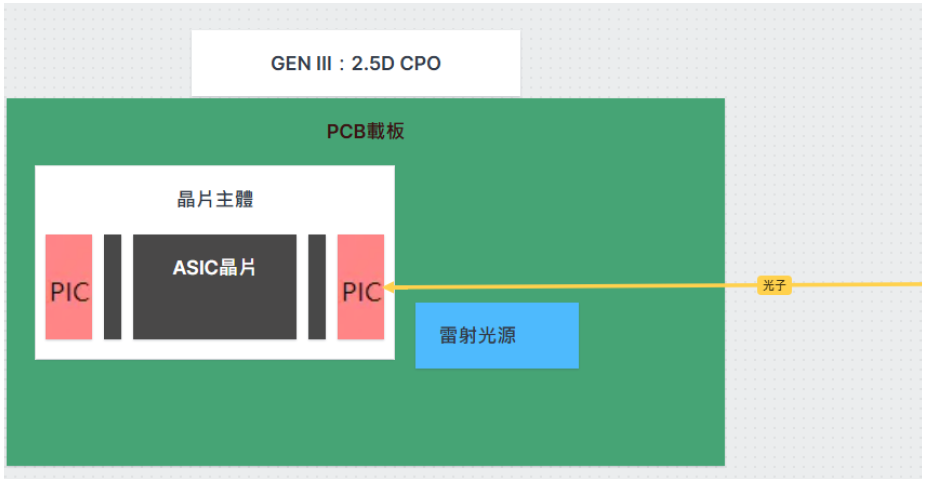
下一代的 GEN III 技術,也就是所謂的 CPO(共同封裝光學),利用 CMOS(互補性氧化金屬半導體)技術,實現矽光子技術的晶片化(PIC+EIC),直接在晶片層級進行封裝,是目前市場上較為期待的技術。
GEN IV 進一步將 PIC、EIC「垂直堆疊」進行封裝,而提到封裝,就不得不說到台積電的 CoWoS 技術,實現將主晶片(如 CPU、GPU、ASIC)與 HBM(高頻寬記憶體)進行整合封裝,供應 HPC(高性能運算)的需求。但因為工藝整合和散熱設計的限制,目前技術尚無法將主晶片、HBM 與 OE(光子引擎)三者同時進行封裝。因此,與 HBM 共同封裝的晶片多數仍採用 GEN I 的熱插拔光收發器來向外進行資料傳輸。
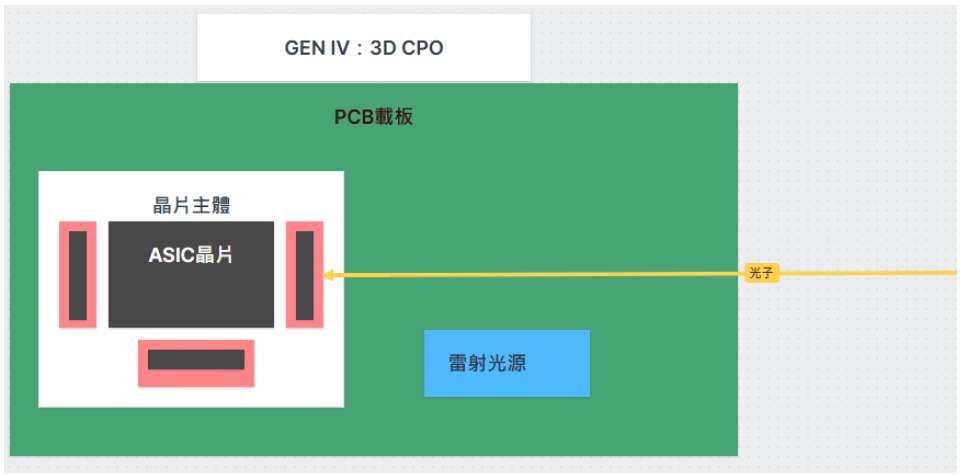
矽光子技術提供的高速率傳輸,目前主流是以 ASIC 為主晶片需求的雲端伺服器資料中心。因此,CPO(共同封裝光學)技術通常將 ASIC 晶片與光學引擎(OE,上圖粉紅色(PIC)結合黑色(EIC)的部分)進行共同封裝。
目前資料中心對於 HPC 的需求約占比 15~20%,而雲端伺服器的需求約占比 60~70%,其中雲端伺服器的需求是傳輸速度大於高性能運算,因此在封裝的考量上,會更傾向於將主晶片與 OE 共同封裝的 CPO 技術。
二、矽光子晶片:核心元件與運作機制
矽光子晶片的運作:
由外而內
外部「光纖」傳送進來的「雷射光源」生成的光訊號首先通過「光柵耦合器」進入晶片。進入晶片後,光訊號通過「光波導」傳輸通道在晶片內部進行高效傳輸。 「光調製器」隨即將電子訊號調製到光訊號上,完成從電子形式到光學形式的數據轉換,生成可傳輸的光調製訊號。在傳輸過程中,「光開關和分波器」對光訊號的路徑進行靈活控制,同時支持多波長訊號的合併與分離,進一步提升傳輸效率與功能。最終,光訊號到達「光檢測器」,轉換為電子訊號,並傳輸至主晶片(如 ASIC)進行後續的數據處理與分析,實現光電訊號的高效整合與傳遞。
由內而外
主晶片(如 ASIC)產生的電子訊號首先進入晶片內部的「光調製器」,將電子訊號調製成光訊號,完成從電子形式到光學形式的數據轉換。
調製後的光訊號通過「光波導」進行高效傳輸,並在傳輸過程中,由「光開關和分波器」靈活控制光路徑,同時支持多波長訊號的合併與分離,提升傳輸效率。隨後,光訊號通過「光柵耦合器」耦合出晶片,進入外部的「光纖」,最終傳送至外部系統或網絡,實現高效的光訊號輸出與傳輸。
核心元件與主要廠商
- 光波導:光傳輸通道。矽可以與 CMOS 技術相容,且其低損耗特性,所以多以矽為主材,又稱矽波導。主要廠商:Intel、Lumentum、Cisco。
- 光調製器:電訊號轉光訊號,透過改變光波的強度、相位或頻率來編碼資訊。主要廠商:Intel、Marvell、Lumentum。
- 光檢測器:光訊號轉電訊號。主要廠商:濱松光子、Coherent、Lumentum、Sony。
- 光柵耦合器:外部光纖與晶片的光耦合。主要廠商:Intel、Lumentum、台積電、GlobalFoundries。
- 光開關與分波器:控制光路徑與多波長訊號管理。主要廠商:Cisco、Coherent、Lumentum。
- 雷射光源:提供初始光訊號。主要廠商:Coherent、Lumentum、Broadcom。
- 光放大器。主要廠商:Coherent、Lumentum、Fujitsu、Sumitomo Electric。
- 封裝技術:2.5D/3D 封裝。主要廠商:台積電、Intel、三星電子、日月光(ASE)、Amkor。
目前光學核心元件領域,包括光調製器、光檢測器、雷射光源等高階光學元件的研發與設計,主要掌握在國外大廠,如 Intel、Coherent、Lumentum 等企業手中。
三、台灣矽光子聯盟:產業鏈剖析
台積電的 CoWos 技術能夠量產,象徵著台積電不只是先進製程的領先者,亦是先進封裝的領先者,再進一步整合 COUPE(緊湊型通用光子引擎)技術後,將多添一道先進封裝領域的護城河。
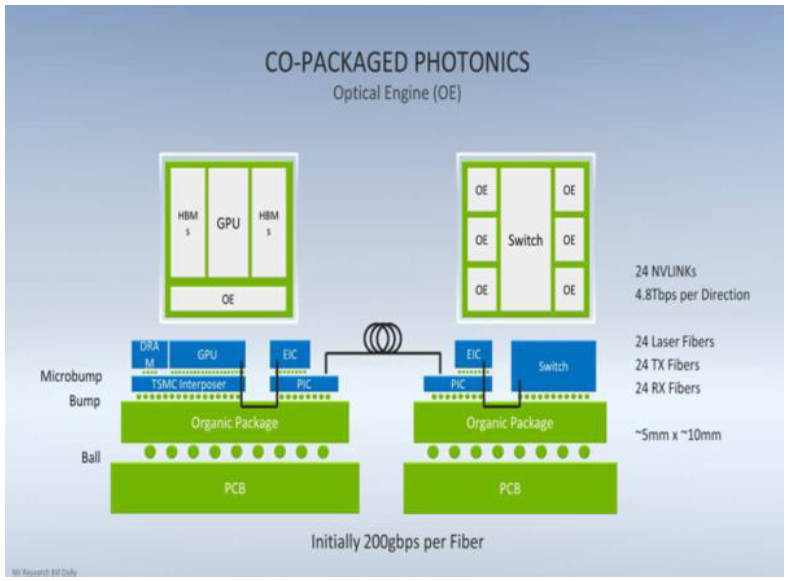
下圖是 Nvidia 在美國全球半導體領導大會(IEDM 2024)上發表與台積電合作發展的矽光子原型。目前矽光子技術即將量產的是右半邊的部分,交換器主晶片(如 ASIC)與 OE 共同封裝,再透過光纖向外連接。左半邊是將 HBM 與主晶片(GPU)整合在矽中介版(interposer)上,並且加入了 OE。或許是考量散熱的問題,並未使用 SoIC 垂直堆疊,而是使用 2.5D 封裝,將 GPU、HBM 使用矽中介板連接,再與 OE 共同封裝,是新一代 CPO 的應用技術。
與最初 CPO 模式差別在於,新一代發展的技術(左),將 HBM、主晶片、OE,三者共同進行封裝,無須再外接光收發器,這將大幅加速 AI 伺服器資料傳輸的速度。但距離實際商業化至少需要先解決光源整合到 OE 內的問題。
受惠於台積電先進封裝的地利優勢,台灣本土廠商也有更多機會能夠參與矽光子供應鏈,組成了台灣的矽光子聯盟,下方將針對參與矽光子聯盟的公司進行業務分類。
上游材料與元件供應商
- 環球晶圓:提供 SOI(絕緣體上覆矽)晶圓,為矽光子晶片的基礎材料。產業環節:矽基磊晶。
- 聯亞光電:提供三五族半導體:砷化鎵、磷化銦磊晶片。產業環節:三五族磊晶。
- 全新光電:提供三五族半導體:砷化鎵、磷化銦磊晶片。產業環節:三五族磊晶。
中游製造與測試封裝
- 聯發科:設計 ASIC 晶片與 EIC 結構。
- 台積電:CMOS 製程及先進封裝。
- 光環科技:光學主動元件製造,包括雷射二極體等。
- 日月光投控:專業的半導體封裝測試服務供應商。
下游模組與系統整合商
- 鴻騰精密:專注於高速光電互連模組及 CPO(共同封裝光學)技術的開發,服務於資料中心和 5G 通信應用。
- 眾達科技:提供光通信模組及光引擎技術,聚焦於矽光子光電轉換元件和多波長信號管理。
- 波若威:專注於光通信元件與模組,致力於矽光子技術中的高速光信號處理與模組集成。
- 光聖科技:生產光纖模組及相關元件,具備矽光子模組的光電轉換和多波長信號管理能力。
- 聯鈞光電:結合 CMOS 與 MEMS 技術,為矽光子系統提供光檢測與微型光學元件的封裝解決方案。
- 訊芯科技:專注於模組封裝與測試,支援矽光子光模組的高密度集成與可靠性驗證。
設備與檢測廠商
- 惠特科技:提供矽光子相關的製程設備與雷射元件檢測設備,支持產業製造需求。
四、台灣矽光子的發展戰略與風險
台灣廠商在光通訊產品的技術都是屬於較為低階的產品,市場占比也相對弱勢,高階光學元件技術主要由國外大廠 Coherent、Lumentum 所主導。而在矽光子領域,Intel 憑藉其長期的研究投入和專利積累,目前是擁有最多矽光子相關專利的企業,技術相對領先。
矽光子聯盟中,大多數公司主要集中在下游的模組整合與應用,可直接在台積電的 COUPE(Compact Universal Photonic Engine,緊湊型通用光子引擎)技術基礎上進行方案的設計,大大降低進入新一代矽光子技術的門檻。
值得留意的是,既有的光通訊廠商雖然可以憑藉台積電的地利優勢受惠,但以長期發展來看,若不能夠向高階光學元件技術拓展,建立足夠的產業護城河,毛利率與市場份額仍會受到強烈的挑戰。