掌握航運趨勢-散裝與貨櫃航運的關鍵指標解析與市場探討
引言
航運產業作為全球貿易的關鍵樞紐,長久以來在推行世界經濟發展中扮演了不可或缺的角色,散裝航運(以運輸大宗商品為主)和貨櫃航運(以運輸標準化貨物主)是其中的兩大主要板塊。近年來更面臨環保規範升級、數位化轉型,以及地緣政治緊張等多重挑戰。在此背景下,波羅的海乾散貨指數(BDI)與上海出口集裝箱運價指數(SCFI)成為市場觀察與投資佈局的關鍵指標參考。
一、航運指數的定義與重要性
航運指數是反映全球航運市場運行情況的重要指標,主要用於衡量貨運需求與運輸供給之間的動態平衡。最具代表性的海運指數包括波羅的海乾散貨指數(Baltic Dry Index, BDI)、上海出口集裝箱運價指數(Shanghai Containerized Freight Index, SCFI)。
由於航運市況與全球貿易、原物料價格、地緣政治、經濟周期等因素密切相關,因此透過觀察航運指數的走勢,可以快速掌握大宗商品流動狀況,以及全球供需是否失衡。
定義
- BDI:反映大宗商品(如鐵礦石、煤炭、穀物)的運價波動與需求強度。
- SCFI:以貨櫃運輸即期運價為基礎,代表標準化貨物運輸的核心指標。
重要性
- 預測全球經濟景氣與貿易需求的先行指標。
- 影響航運公司及上下游(如港口、貨運代理)之營運及盈餘。
- 牽動原物料、製造業以及零售物流供應鏈的成本變化。
二、散裝航運指標-波羅的海乾散貨指數(BDI)
(1)BDI 的構成
BDI 由波羅的海交易所(Baltic Exchange)於 1985 年推出,透過多種船型的運報價加權計算而成,涵蓋多種船型依照載貨量分成這 4 種:
- 海岬型(Capesize)戴運量為 8 萬噸以上。
- 巴拿馬型(Panamax)載運量 6~8 萬噸。
- 超輕便極限型(Supramax)載運量 4~5 萬噸。
- 輕便型(Handysize)載運量 5 萬噸以下船隻。
最終 BDI 由以下三個子指數權重加總:
- BCI 海岬型(Capesize):40%。
- BPI 巴拿馬型(Panamax):30%。
- BSI 超輕便極限型(Supramax):30%。
(2)BDI 的驅動因素
1. 需求端因素
- 全球經濟活動:當全球經濟增長加速,特別是新興市場(特別是中國)的基礎建設與製造業投資提升時,對鐵礦石、煤炭等大宗商品的需求增加時,BDI 會上漲。
- 季節性需求:農產品的收穫季節通常會增加穀物的運輸需求。
2. 供給端因素
- 船舶運力:新船訂單的交付、老舊船隻的淘汰,以及船舶維修與檢修對運力供應有直接影響。
- 地緣政治事件:地區衝突、特定航道封鎖等事件會限制運輸路線,推升運費。
- 氣候因素:極端天氣可能導致港口營運中斷或航線改道,進一步干擾運價和運量。
(3)BDI 的特性
- 高度波動性:由於需求和供給的不穩定性,BDI 通常表現出顯著的短期波動。例如,全球金融危機或大宗商品價格劇烈變動會引發指數的快速上升或下降。
- 先行指標功能:BDI 被視為經濟活動的先行指標之一,因為乾散貨運輸需求通常會在全球經濟回暖或降溫前先行反映在指數上。
- 市場情緒影響:投資者和航運公司對市場前景的預期會進一步影響運價,從而放大 BDI 的波動。
(4)BDI 的歷史表現與案例分析
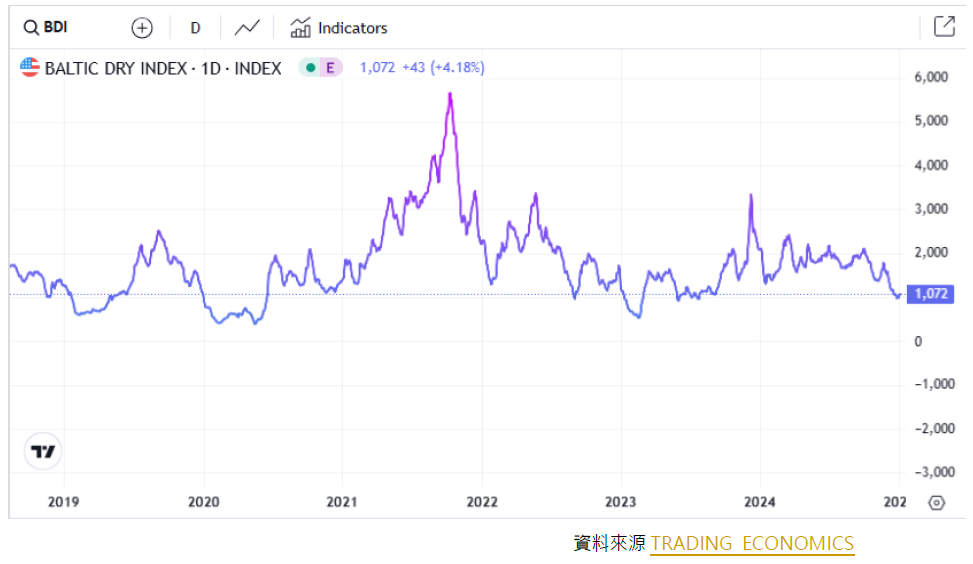
- 2021 年高峰:疫情期間,由於全球供應鏈的紊亂和中國對鐵礦石需求的上升,BDI 在 2021 年達到高峰,超過 5,000 點。
- 2022 年~2023 年回落:隨著全球經濟增速放緩和中國經濟活動疲弱,BDI 於 2023 年初時一度跌破 1000 點水準,顯示散裝航運景氣衰退。
- 2024Q1 回穩:BDI 再次回升到 1500 點上下,顯示散裝運費略有止穩跡象,主要受印度和中東等基礎建設需求帶動。
(5)投資觀察
- 台股散裝航運概念股主要有:益航(2601)、新興(2605)、裕民(2606)、中航(2612)、東森(2614)、台航(2617)、慧洋-KY(2637)、正德(2641)、四維航(5608)、建新國際(8367)。
- 短期需關注大宗商品價格、地緣衝突與老舊船汰換動態。且若 BDI 維持在 1,500-2,000 點區間,散裝業者獲利表現相對穩定;若跌破 1,000 點以下,則利潤壓力將顯著加大。
三、貨櫃航運指標-上海出口集裝箱運價指數(SCFI)
(1)SCFI 的構成
上海集裝箱運價指數(SCFI)由上海航運交易所於 2009 年推出,用於反映全球主要航線的貨櫃運價即期變動情況,以上海作為基準港,通過加權平均計算出各航線的運價波動,涵蓋以下航線:
- 亞洲-歐美航線:上海與北歐主要港口、美西港口、美東港口。
- 亞洲-其他地區航線:地中海航線、中東航線、南美航線。
(2)SCFI 的驅動因素
1. 需求端因素
- 全球貿易需求:製造業出口量和消費需求是主要驅動力,節日出貨高峰(如聖誕節、春節)通常會增加貨櫃需求,推高運價。
- 電子商務的興起:小批貨量、高頻率的電商訂單提升,進而提高整體貨櫃週轉。
2. 供給端因素
- 船舶運力調整:航運公司根據需求波動靈活調整船期和運力,直接影響即期運價。
- 港口和供應鏈壓力:港口壅塞、工人罷工等問題會降低供應鏈效率,推高運價。
- 燃料成本變化:燃油價格的波動會轉嫁到運價上,特別是在高燃油成本時期。
(3)SCFI 的特性
- 長期趨勢與週期性:SCFI 反映即期市場運價,對供需變化非常敏銳。且 SCFI 具有明顯的週期性波動,通常與經濟周期和貿易季節相關。指數在旺季攀升,在淡季回落。
- 航線覆蓋廣泛:涵蓋全球主要貨櫃貿易路線,具有國際化代表性。
- 數據透明:指數來源於航運公司和商家的實際交易數據,更能確保數據的真實性和權威性。
(4)SCFI 的歷史表現與案例分析
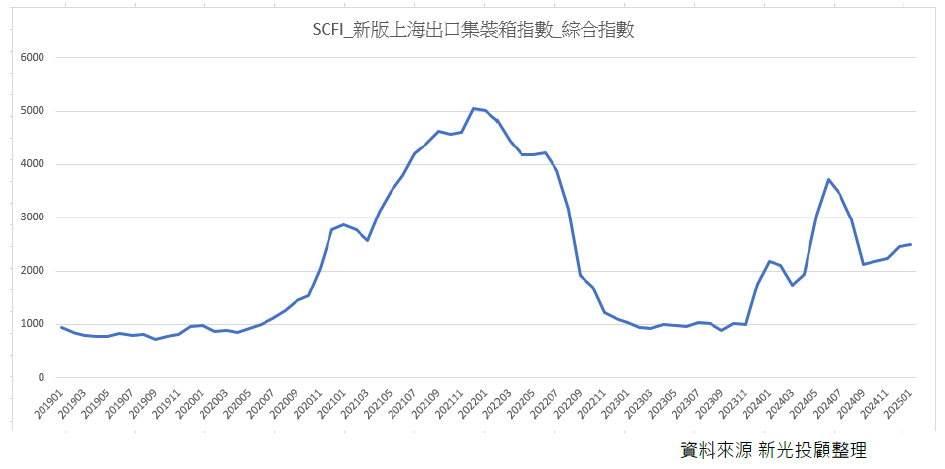
- 疫情高峰期(2020-2021):疫情期間,全球供應鏈中斷,貨櫃短缺和港口擁堵導致 SCFI 指數在 2021 年突破 5,000 點,創歷史新高。
- 供應鏈恢復(2022-2023):隨著全球物流和港口效率逐步恢復,供應鏈壓力減輕,於 2023 年指數在 1000 點上下波動,回歸疫情前水平。
- 2024 至今:近期受地緣政治影響(俄烏衝突和紅海危機等)和燃油價格影響,指數約在 2000 點~3000 點間震盪。
(5)投資觀察
- 台股貨櫃概念股主要有:長榮(2603)、陽明(2609)、萬海(2615)。
- 景氣連動高,若美國零售需求不振或歐洲經濟下滑,運價易大幅波動。
- 公司資本支出(新船或綠能船)與 EPS 表現,需要持續追蹤。
四、航運市場探討
1. 全球經濟放緩與供需不平衡
隨著全球經濟增長放緩,航運需求受到抑制。特別是在散裝航運方面,原物料運輸需求的波動影響市場運價。貨櫃航運則面臨庫存過剩與消費需求減弱的雙重挑戰。
2. 運價調整與航運指數波動
波羅的海乾散貨指數(BDI)和集裝箱運價指數(SCFI)等重要指標近期呈現高波動。供需不平衡、燃油價格上升及地緣政治風險,成為影響指數的主要驅動因素。
3. 環保政策的影響
IMO(國際海事組織)規範的碳排放標準提升,要求船舶減少排放,推動散裝和貨櫃航運業加速轉型,採用新技術或更高效能的船舶,導致營運成本的上升。
4. 亞洲市場的增長潛力
中國和東南亞國家在散裝航運和貨櫃航運市場中的影響力日益增強。亞洲對進出口商品的需求持續增長,成為全球航運業的重要成長的地理位置。
5. 數字化與自動化升級
數字化管理工具與自動化技術被廣泛應用,以提升效率並降低成本。無論是航運指數的數據分析,還是港口的 AI 智能化營運,技術創新已成為航運業競爭的核心。
五、未來展望
展望 2025 年,航運市場走勢將取決於全球經濟復甦節奏、航運載量供給調整以及新興市場需求增長等因素。航運公司可能需要迅速調整對全球市場的不穩定性,制定更靈活的營運策略,以減少波動帶來的衝擊。此外環保法規的推進可能加速老舊船舶的淘汰,進一步影響市場供需平衡。
散裝航運與貨櫃航運雖然在業務特性上各具差異,但皆在全球經濟體系中發揮了舉足輕重的作用。放眼未來,不論是布局散裝還是貨櫃企業,都須全面評估經濟循環、原物料走勢、環保法規與技術革新的多面向變數,才能在挑戰環伺的航運市場中穩健前行、把握成長新契機。
- 多面向綜合判斷:航運市況同時受經濟週期、地緣政治、油價與技術趨勢等多重因素交互影響,不能只單看 BDI 或 SCFI 的漲跌。
- 短期關注供需修正:2024-2025 年期間,若全球需求未如預期回暖,運價易維持高波動;投資人需留意散裝、貨櫃業者的財務體質與運能調整速度。
- 長期布局 ESG 與數位化:IMO 減碳規範與港口自動化趨勢已是大勢所趨,具備綠色航運解決方案與 AI 管理能力的業者,將在未來競爭中脫穎而出。