
手上有正 2 的人:大盤只跌 13%,為什麼我的部位虧了 33%
資料更新:2026 年 11 月 11 日|台股.ETF 判讀|閱讀時間約 9 分鐘
這一波的兩段走勢
| 區間 | 大盤 | 兩倍槓桿(近似) |
|---|---|---|
| 10/6 高點 → 11/6 低點 | −24.28% | 約 −48.56% |
| 11/6 低點 → 11/11 盤中 | +14.46% | 約 +28.91% |
| 合計 | −13.33% | 約 −33.68% |
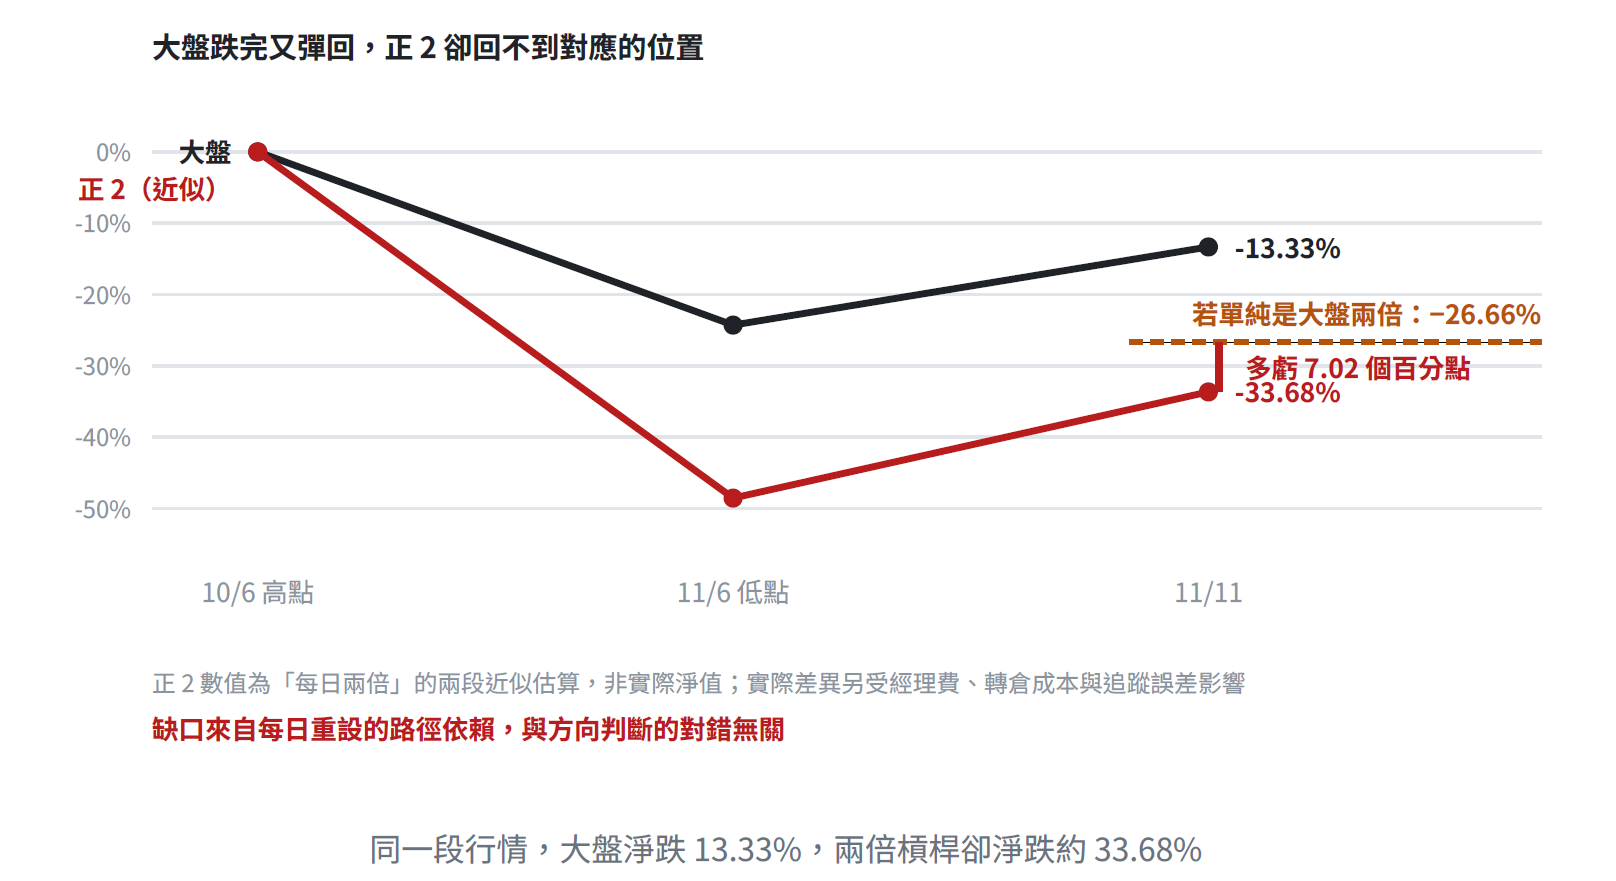
如果槓桿 ETF 單純是大盤的兩倍,合計應該是 −26.66%。實際卻是約 −33.68%,缺口 7.02 個百分點。
缺口從哪裡來
這個現象叫路徑依賴:同樣的起點與終點,中間走過的路徑不同,結果就不同。波動愈大,缺口愈大。
為什麼大跌後的反彈特別吃虧
這一波的振幅相當極端:11 月 6 日盤中振幅 6.25%、11 月 4 日 4.35%。這正是路徑依賴代價最高的環境。
| 單趟波幅 | 來回 5 趟 | 來回 10 趟 | 來回 20 趟 |
|---|---|---|---|
| 2% | −0.41% | −0.81% | −1.62% |
| 3% | −0.92% | −1.84% | −3.65% |
| 5% | −2.60% | −5.14% | −10.02% |
上表中每一列的大盤在每趟結束時都剛好回到原點,缺口純粹來自每日重設。耗損大致隨波動率的平方放大:波動翻倍,耗損約變四倍。
持有正 2 的人現在該確認什麼
一、算出自己的實際部位,不要用大盤推估
用買進成本對照現在的淨值或市價。大盤的漲跌幅不能乘以二來估算你的損益,這一波就差了 7 個百分點以上。
二、確認原本的持有期間
槓桿 ETF 設計上是單日工具。數日內的操作,路徑依賴的影響有限;持有數週以上,耗損會持續累積。若你原本只打算抱幾天,現在卻因為套牢而被動長抱,成本結構已經和當初的計畫不同。
三、有沒有疊加融資
用融資買槓桿 ETF 是兩層槓桿:借來的資金有利息與還款義務,標的本身又有每日重設的耗損。而且槓桿 ETF 的波動約為大盤兩倍,觸及追繳線的速度也更快。
可用「1 減 130 除以整戶擔保維持率」計算緩衝,但要注意算出來的跌幅指的是該 ETF 本身,不是大盤。大盤跌 3.5% 時槓桿 ETF 約跌 7%,維持率 140% 的帳戶(約可承受 7.1%)就已經觸及。
什麼情況下槓桿 ETF 是有利的
要說清楚另一面:路徑依賴不只會扣分。在單邊的趨勢行情中,每日重設會讓複利效果放大報酬,實際報酬可能超過大盤的兩倍。
問題在於你無法事先知道接下來是趨勢盤還是震盪盤。而大跌後的反彈初期,方向往往最不明確。11 月 9 日台股大漲 1,960.06 點,但三大法人仍賣超逾 945 億元,反彈量能 8,379 億元也低於 11 月 6 日下跌時的 1 兆 2,461 億元。
發行機構的揭露
以元大台灣 50 正 2 為例,投信在官方產品頁面標示本基金為策略交易型產品、具槓桿操作風險,不適合長期持有,且連續兩日以上的累積報酬會偏離標的指數正向兩倍、偏離方向無法預估,並僅限符合臺灣證券交易所適格條件的投資人交易。
「偏離方向無法預估」這句話的意思就是:它可能比兩倍好,也可能比兩倍差,事前無法判斷。
常見問題
- Q:大盤彈回來了,我的正 2 為什麼沒有?
- A:因為下跌後的基數變小了。這一波大盤自高點跌 24.28%、再從低點彈 14.46%,淨跌 13.33%;兩倍槓桿則是跌 48.56% 後彈 28.91%,淨跌約 33.68%,比對應的 26.66% 多了約 7.02 個百分點的缺口。這是每日重設造成的路徑依賴。
- Q:什麼是路徑依賴?
- A:指同樣的起點與終點,中間走過的路徑不同、結果就不同。槓桿 ETF 追蹤單日兩倍報酬、每天重設倍數,所以隔日的漲跌是在新的基數上計算。波動愈大,與「區間兩倍」的缺口愈大。
- Q:可以用大盤漲跌幅乘以二估算自己的損益嗎?
- A:不行。這一波就差了 7 個百分點以上。應該用買進成本對照現在的淨值或市價計算。
- Q:槓桿 ETF 什麼時候反而有利?
- A:在單邊的趨勢行情中,每日重設的複利效果會放大報酬,實際可能超過大盤兩倍。問題是無法事先知道接下來是趨勢盤還是震盪盤,而大跌後的反彈初期方向往往最不明確。發行機構明確揭露「偏離方向無法預估」。
- Q:用融資買正 2 有什麼特別的風險?
- A:這是兩層槓桿:資金有利息與還款義務,標的又有每日重設的耗損。且槓桿 ETF 的波動約為大盤兩倍,觸及追繳線更快。計算緩衝時要注意,算出來的跌幅指的是該 ETF 本身:大盤跌 3.5% 時槓桿 ETF 約跌 7%,維持率 140% 的帳戶就已觸及。
重點整理
- 這一波大盤自高點跌 24.28%、再彈 14.46%,淨跌 13.33%;兩倍槓桿約淨跌 33.68%,比「兩倍」多虧約 7.02 個百分點。
- 缺口來自每日重設的路徑依賴:下跌後基數變小,反彈漲回來的絕對金額少於跌掉的。
- 耗損大致隨波動率的平方放大;近期振幅極高(11/6 盤中 6.25%),正是代價最高的環境。
- 不能用大盤漲跌幅乘以二估算損益,應以買進成本對照現在的淨值或市價。
- 單邊趨勢中路徑依賴可能放大報酬,但事前無法判斷;發行機構揭露「偏離方向無法預估」且不適合長期持有。