
AI 晶片新星:ASIC
客製化 AI 運算的成長動能、供應鏈與台灣公司
更高效能、更低功耗與客製化需求推動 ASIC 成長
隨著 AI(人工智慧)應用的蓬勃發展,相較於通用處理器(CPU、GPU),ASIC(特定應用積體電路)能提供更高的計算效能、更低的功耗與更好的成本效益。
越來越多企業開始尋求客製化的 AI 晶片,以提高運算效能並降低能耗,使得 ASIC 成為市場關注的焦點。
一、AI 晶片成長預測
ASIC(特定應用積體電路)指的是所有針對特定應用需求設計的客製化晶片。目前 AI 運算架構仍以 GPU + CPU 為主,但隨著 AI 應用需求擴展,ASIC 在「推理」階段的應用比例正在快速成長。由於 GPU 在 AI「訓練」時擁有強大的並行計算能力,因此仍是主流方案。但 GPU 的高功耗、高成本,使其在推理階段的效率遠不如專為 AI 需求設計的 ASIC,因此各大科技公司開始投入 ASIC 的開發,以降低 AI 運算成本,提升能效,例如,Google 開發 TPU;AWS 推出 Trainium 與 Inferentia。
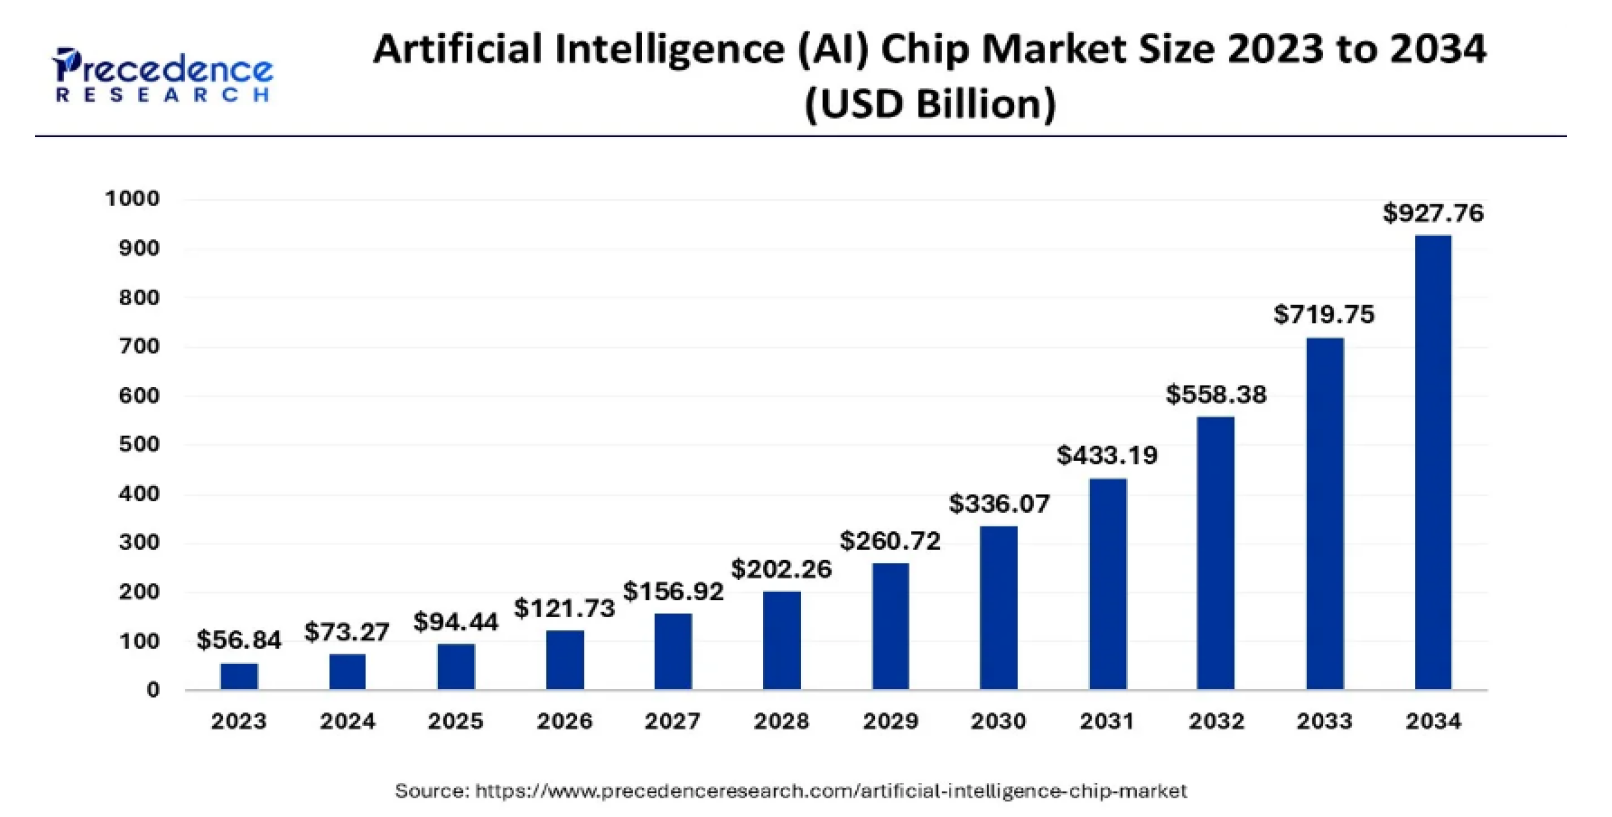
根據 Precedence Research 的報告,全球人工智慧(AI)晶片市場在 2024 年的規模估計為 732.7 億美元,預計到 2034 年將增長至約 9277.6 億美元,年複合成長率(CAGR)達 28.9%。
| 晶片類型 | 市場占比 | 主要特性 |
|---|---|---|
| GPU | 40%-50% | 通用性高,涵蓋訓練與推理 |
| CPU | 30%-40% | 通用性強,歷史遺留優勢 |
| ASIC | 15%-25% | 快速成長,主要用於推理 |
二、ASIC 市場新動能
預估 2025 年所有 ASIC 晶片的總產值約為 220 億美元,市場預期年成長率約 10~12%,至 2030 年可能達到 350 億至 400 億美元。目前 AI 相關的 ASIC 晶片占比約 15%。
| 應用 | 年增率 |
|---|---|
| 通訊 | +11% |
| 消費性電子 | +6% |
| 其他 | +8% |
| AI | +26% |
| 汽車 | +9% |
新光證券整理,依據年增率編制之熱力圖。
- 通訊與交換器晶片:網路交換器(400G/800G)、基地台設備和資料中心通訊晶片。
- 消費性電子晶片:涵蓋智慧型手機、遊戲機、穿戴式裝置等,特別是在高頻寬、長電池壽命的需求下。
- 汽車電子晶片:應用於先進駕駛輔助系統(ADAS)、車載娛樂系統和電動車控制單元。
- AI 與運算晶片:包括雲端 AI 訓練晶片(如 TPU、Trainium)和邊緣運算設備。
- 其他:如醫療設備、工業自動化等領域。
目前 ASIC 晶片市場主要由通訊與交換器晶片佔據最大比重,而 AI 應用的需求增速最快,隨著 AI 模型規模持續擴大,預估 2030 年 AI 占整體 ASIC 領域的應用將擴大至接近 30%。
三、上中下游概覽
與一般晶片的製造流程相似,需要先有設計工具(上游),才能進行積體電路設計(中游),最後根據設計出來的方案進行晶圓製造(下游)。
上游:設計工具與 IP 授權供應商
- EDA(Electronic Design Automation)軟體工具:支援 ASIC 設計流程,包括前端設計(如 RTL Coding)、驗證(Verification)和後端佈局布線(Layout)。主要廠商:Synopsys、Cadence。
- 矽智財(IP,Intellectual Property):提供設計所需的成熟模組,如 CPU 核心、記憶體控制器(Memory Controller)等。主要廠商:ARM、Imagination Technologies、CEVA。
中游:IC 設計公司(ASIC 開發與設計服務)
- 專業 ASIC 設計服務公司:專門替客戶量身打造 ASIC 晶片設計的公司,不一定自有產品。主要廠商:Broadcom、Marvell、世芯-KY、創意、智原。
- 大型 IDM/SoC 設計公司:根據自身產品線(如 AI 伺服器、手機、車用晶片)自行定義 ASIC 需求。主要廠商:NVIDIA、Google、Amazon、Tesla。
下游:晶圓製造、封測與系統整合及應用端客戶
- 晶圓代工(Foundry):根據設計版圖製造實體晶片。主要廠商:台積電、聯電。
- 封裝測試(OSAT):將晶片封裝並完成功能測試。主要廠商:日月光、矽品。
- 系統整合與應用端:將 ASIC 整合到最終產品中,如數據中心伺服器、汽車自駕系統。主要廠商:Tesla、Meta、Apple、Cisco。
四、台灣的 ASIC 公司
世芯-KY(3661)本益比 29~56 倍
專注於高性能 AI 及 HPC 晶片設計,2024 年第三季 HPC 占營收 97%,87% 營收來自北美,主要客戶包括 Amazon 及 Intel。受惠於 AI 基礎建設需求,成長動能強勁,2025 年布局 2nm 晶片專案,預計 2026 年貢獻顯著營收。
需要留意的是客戶來源相對集中,訂單延遲或砍單為主要風險,另外地緣政治及關稅影響也需進一步留意。
創意(3443)本益比 42~73 倍
利用台積電資源,專注 SoC 整合及高頻寬設計(如 UCIe IP),服務 AI、HPC、高速網路及資料中心客戶。營收來源涵蓋多領域,市場多元化。2024 年起,主要美國客戶項目進入量產,推動成長。雖然在 AI 市場的影響力略低於世芯-KY,但其先進封裝及高頻寬技術確保競爭優勢,成長動能穩固。
智原科技(3035)本益比 66~113 倍
提供 ASIC 設計及 IP 授權,過去營收以通訊、消費性電子、AIoT 及工業控制為主,多屬中低價位領域,目前朝 Chiplet 及 HBM 業務轉型,2025 年高階製程(14nm 以下)占比提升至 31%。

五、結論
隨著 AI 應用快速普及,客製化運算需求日益上升,推動 ASIC 市場進入高速成長期。尤其在推理階段,ASIC 晶片相較 GPU 展現出更佳的效能與能效比,逐漸成為企業降低成本與優化效能的首選方案。值得留意的是雖然 ASIC 的需求上升增速快,但也代表無法像 NVDA 幾乎獨佔 GPU 的供給那般有絕對的價格掌控力,有能力自行開發 ASIC 晶片的雲端服務供應商來說,長期來看可以使 AI 使用成本降低,但對於專業 ASIC 設計公司而言,反而會有價格壓力。
世芯看似擁有領先地位但風險也較為明顯,同樣基期試算出的本益比估值最低。創意營運穩健且有台積電資源支撐。智原轉型速度快,未來成長性可期但獲利體質尚待改善,以最近一年市場反應出來的股價型態來看,反而是三檔中最弱勢的。
