
石油市場解析:價格、影響與趨勢
石油市場解析:價格、影響與趨勢
石油作為全球能源體系的核心,在現代經濟中扮演著舉足輕重的角色。本報告旨在全面分析石油市場的三大基準指標、價格影響因素及其對全球經濟的影響。
從供需平衡到地緣政治因素,從庫存水平到能源轉型挑戰,我們將深入探討石油市場的現況與未來趨勢。在「石油需求高峰」預測不一、替代能源競爭加劇的背景下,石油產業正面臨結構性變革。
一、石油的重要性
石油之所以重要,主要是因為它是現代經濟發展的基礎能源。從交通運輸到發電、工業生產、塑膠製造等,幾乎所有的經濟活動都仰賴石油。
其高能量密度、易於儲存和運輸的特性,使其成為全球主要能源來源。此外,石油的供應與價格也影響全球金融市場、地緣政治關係以及各國的能源戰略。
例如,2008 年金融危機期間,全球經濟衰退導致石油需求大幅下降,油價從每桶 147 美元暴跌至約 30 美元,影響了石油出口國的經濟穩定。而在 2020 年 COVID-19 疫情爆發時,全球封鎖措施導致石油需求崩潰,甚至出現了美國 WTI 原油期貨價格短暫跌至負值的罕見現象,對能源市場和投資者信心造成重大衝擊。這些案例顯示,石油價格劇烈波動可能對全球經濟產生深遠影響,投資者應密切關注市場趨勢與供需變化,以調整投資策略。
根據國際能源總署(IEA)數據,截至 2023 年,石油仍佔全球能源消耗的約 31%,是全球最大的單一能源來源。
二、全球原油基準指標分析比較
全球石油市場主要參考三大原油基準價格:
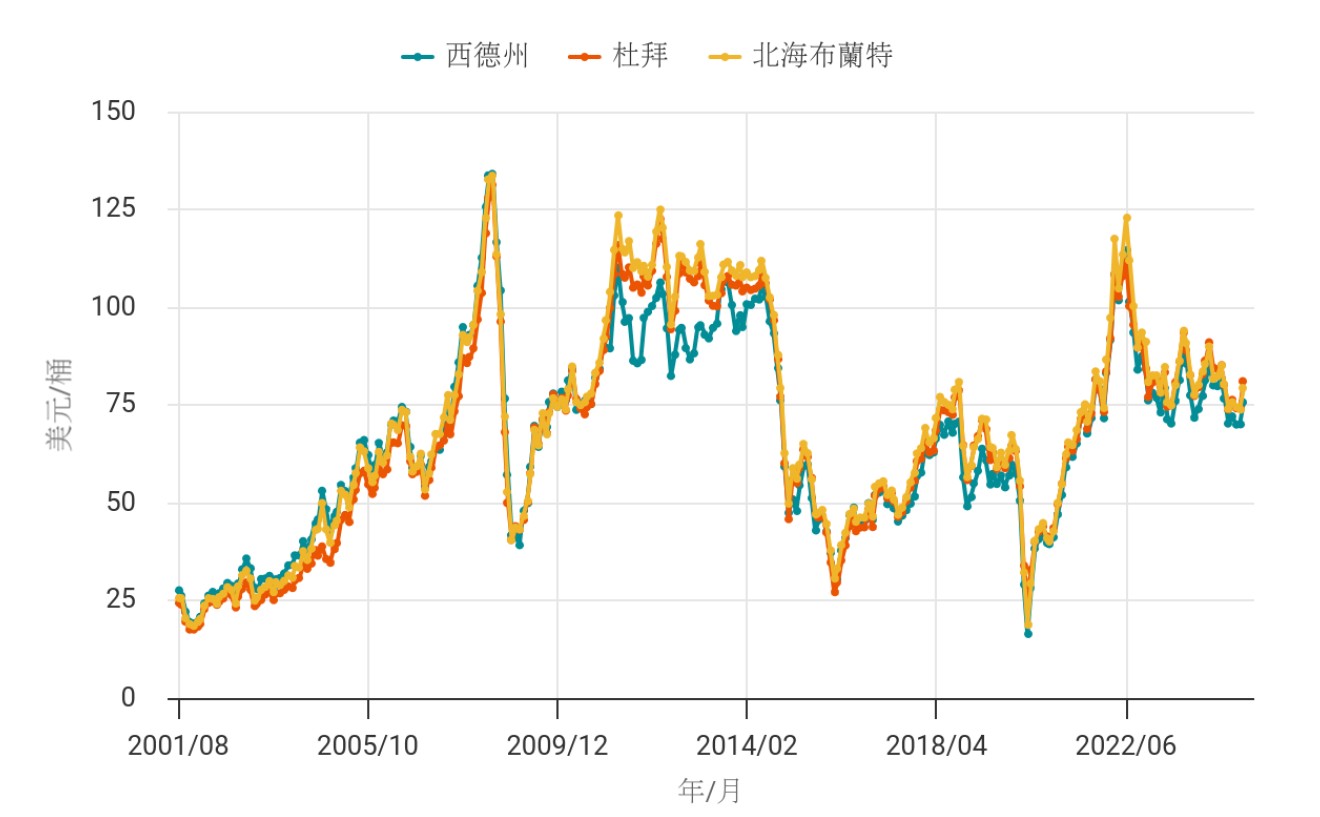
全球石油市場主要參考這三大原油基準指標有幾個重要原因:
1. 地理覆蓋與代表性
- WTI(西德克薩斯中質原油):代表北美市場,主要在美國生產和交易。
- 布蘭特原油:代表歐洲、非洲和中東部分地區的海運市場。
- 杜拜原油:代表亞洲與中東市場。
2. 流動性與交易量
- 這三種原油都有龐大的交易量和高度流動性。
- 交易所和期貨市場對這些基準原油有完善的定價機制。
- WTI 和布蘭特原油尤其是全球交易最活躍的原油期貨合約。
3. 質量特性明確
每種基準原油都有明確的質量標準,包括比重(API 度)和含硫量:
- WTI 是輕質低硫原油。
- 布蘭特是輕質低硫原油,但比 WTI 稍重。
- 杜拜原油是中質高硫原油。
4. 供應穩定性
- 這些基準代表的油田生產相對穩定,較少受地緣政治危機影響。
- 供應的可預測性增加了它們作為基準的可靠性。
5. 定價透明度
- 這些基準原油的定價資訊公開透明。
- 有多家獨立的價格報告機構(如 Platts、Argus)定期發布價格評估。
三大基準原油價格差異(又稱價差)反映了地區供需平衡、運輸成本、品質差異和煉廠偏好等因素。2023 年,這三種基準原油價格的平均相關性超過 0.92,顯示全球原油市場的高度整合性。
三、影響石油價格的核心因素
1. 供需平衡
供給面:
- 產油國產量(OPEC+ 的角色):石油輸出國組織(OPEC)及其盟友(OPEC+)透過調整產量來影響市場價格。例如,OPEC+ 在 2022 年大幅減產,以支撐油價上漲。
- 頁岩油革命(美國與 OPEC+ 競爭):美國憑藉水力壓裂技術與水平鑽井技術,使頁岩油產量激增,打破了 OPEC 對市場的壟斷。2023 年,美國原油日產量已超過 1,300 萬桶,成為全球最大產油國。這相當於一家科技新創公司突然推出爆款產品,威脅到傳統石油巨頭 OPEC+ 的市場地位。
- OPEC+ 的減產策略與美國的合作:美國頁岩油供應彈性高,當油價上升時,美國企業可迅速增產,影響 OPEC+ 的減產策略。例如,OPEC+ 為了維持價格,經常減少供應(就像大戶砍單來撐住股價)。美國的靈活生產模式,使得 OPEC+ 的價格控制能力受到挑戰,而雖然美國與 OPEC+ 在市場上競爭,但在全球經濟危機時,他們仍然需要合作以維持市場穩定。例如,2020 年疫情爆發後,全球需求驟降,油價一度崩盤,美國與 OPEC+ 協商減產,以防止市場崩潰。這類似於股市大跌時,競爭對手之間也可能短暫合作來穩定局勢。此外,美國的煉油設備更適合處理中東重質原油,因此仍需進口部分中東石油,雙方在供應鏈上保持一定程度的互補關係。
需求面:
- 全球經濟景氣程度:當全球經濟繁榮時,工業生產與運輸活動增加,推動原油需求上升。中國與印度的影響力提升:中國作為全球最大石油進口國,2023 年每日進口約 1,070 萬桶;印度的石油需求成長迅速,2023 年消費增長約 7.5%,達到 530 萬桶/日。
- 終端用途分布:交通運輸(57%):公路運輸(45%)、航空(7%)、海運(5%);工業用途(27%):製造業、石化原料、塑膠製品生產;建築與農業(16%):取暖、大型設備動力、農業機械運作。
值得注意的是,隨著能源轉型加速,交通運輸領域(特別是公路運輸)正面臨電動化趨勢的最大挑戰,而石化原料用途則相對難以取代,可能成為石油長期需求的支柱。
2. 地緣政治因素
- 中東地區衝突:中東是全球最重要的產油區,任何政治動盪都可能導致原油供應中斷。例如,戰爭、恐怖主義活動、政治不穩定等,都會對油價產生重大影響。
- 產油國政治動盪:產油國的內部政治衝突、政權更迭等,也會影響原油產量和出口。例如,委內瑞拉的政治危機,導致其原油產量大幅下降。
- 國際制裁:對產油國的經濟制裁,會限制其原油出口,從而影響全球供應。俄烏戰爭:俄羅斯是重要的能源出口國,戰爭導致的制裁與衝突,造成能源市場大幅度的波動。
3. 庫存水平
- 原油庫存:原油庫存反映了市場的供需狀況,高庫存通常意味著供應過剩,可能導致價格下跌。美國能源資訊署(EIA)每週公佈的庫存數據,是市場關注的焦點。
- 戰略石油儲備:各國政府持有的戰略石油儲備,可以在緊急情況下釋放,以穩定市場供應。例如,美國的戰略石油儲備(SPR),在供應中斷時起到緩衝作用。
綜合供需因素分析,2023 年全球石油市場供需基本平衡,略偏緊。IEA 數據顯示 2023 年第四季全球供應約 1.017 億桶/日,略低於需求約 1.024 億桶/日。
四、石油價格對全球經濟的影響
1. 通貨膨脹與物價水平
石油價格每上漲 10%,已開發經濟體整體通膨率平均上升約 0.4-0.6 個百分點,主要透過以下管道:
- 直接影響:能源相關消費支出增加,如汽油和家庭取暖。
- 間接影響:運輸、生產和供應鏈成本上升,推高商品價格。
- 二輪效應:薪資與物價螺旋上升,央行可能被迫收緊貨幣政策。
世界銀行研究表明,石油價格每持續上漲 10 美元/桶,發展中國家 GDP 成長可能減少約 0.2-0.3 個百分點。
2. 經濟成長與生產活動
石油價格對不同經濟體的影響差異顯著:
- 石油進口國:日本和韓國進口依賴度超過 95%,油價上漲 10% 可能導致 GDP 成長減少 0.3-0.5%。
- 石油出口國:沙烏地阿拉伯、俄羅斯和阿聯酋等國能源出口佔 GDP 比重超過 20%,油價上漲提振財政收入和經濟成長。
2022-2023 年能源危機期間,歐盟國家能源支出佔 GDP 比重上升至約 10.5%,較歷史平均高出約 3 個百分點。
3. 國際貿易與匯率
石油價格波動透過以下機制影響國際貿易和匯率:
- 美元作為石油交易貨幣,油價與美元指數呈現約 -0.7 的負相關性。
- 產油國貿易順差增加,改變全球資本流動與投資格局。
- 石油進口國面臨貿易赤字和貨幣貶值風險。
IMF 研究顯示,油價每上漲 10%,石油淨進口國經常帳餘額平均下降約 0.5% 的 GDP。
4. 產業影響
- 高度依賴產業:航空(營運成本的 25-30%)、化學(原料成本的 40-60%)、運輸(成本的 15-20%)。
- 受益產業:能源企業(2023 年全球石油公司利潤總額約 4,300 億美元)、再生能源(相對競爭力提升)。
- 間接影響產業:汽車製造(消費者偏好轉向)、房地產(通勤成本考量)。
五、石油產業未來挑戰
1. 「Peak Oil Demand」議題
「石油需求高峰」(Peak Oil Demand)指的是全球對石油的需求達到頂點,之後可能逐漸下降的時刻。目前,幾個主要的能源機構對這個時間點有不同的預測:
- 國際能源總署(IEA)認為,如果世界走向更永續的能源發展,全球石油需求可能會在 2025-2030 年間達到頂峰,大約在 1.03-1.05 億桶/日。
- BP 能源展望(BP Energy Outlook)也認為石油需求高峰大概會出現在 2030 年前後。
- OPEC(石油輸出國組織)則持不同看法,他們認為石油需求還會持續增長到 2045 年,預計最高可達 1.09 億桶/日。
關鍵點:已開發國家(OECD 國家)的石油需求已經達到高峰,甚至開始下降。新興市場(如中國、印度等)的需求仍在成長,短期內可能會推動石油消費上升。如果全球能源轉型加速,石油需求高峰可能會在 2025-2030 年之間出現,但如果新興市場持續依賴石油,這個高峰可能會延後到 2045 年。未來幾年,電動車、再生能源等替代能源的發展速度將成為決定石油需求高峰時間點的關鍵因素。
2. 替代能源競爭
電氣化進程加速:
- 數據顯示,2023 年全球在可再生能源領域的投資約為 4800 億美元,已超越石油天然氣上游投資,此現象明確指出能源產業的投資重心正加速轉移。
- 交通運輸領域的電動化趨勢尤為顯著,2023 年電動汽車市場滲透率已達約 14%,預計至 2030 年,該數值可能攀升至 35-45%。
- 鑑於交通運輸為石油終端需求的主要構成部分,電動汽車的普及勢必對石油需求構成顯著衝擊。
技術突破影響深遠:
- 電池能量密度的持續提升與成本下降,為電動汽車的普及提供了強有力的技術支撐。
- 鋰離子電池成本在過去十年內大幅下降約 85%,續航里程顯著提升,進一步增強了電動汽車的競爭力。
- 此外,氫能源在長途運輸與工業領域的應用潛力,亦對石油產業構成潛在威脅。
- 數位化技術的提升,雖然增加了石油開採的效率,但也同時加速了低碳替代品的發展。
3. 政策與監管環境
- 碳定價機制日益完善:目前,全球約 23% 的碳排放已被納入碳稅或碳交易體系,此舉將有效提高化石燃料的使用成本。
- 燃油車禁售時間表明確:歐盟、英國、加州等地已明確提出燃油車禁售時間表,此舉將為電動汽車的普及提供強有力的政策支持。
- 投資標準轉變:在 ESG(環境、社會、公司治理)標準的影響下,化石燃料行業的融資成本顯著上升,平均高出約 0.5-1.5 個百分點。
根據高盛集團研究,石油業面臨資產擱淺風險,全球約 30% 的已探明石油儲量可能永遠不會被開採。

六、結論
石油市場處於結構性變革的十字路口。短期內,地緣政治、供需失衡和庫存波動將繼續主導價格走勢,投資者需要密切關注 OPEC+ 決策、主要經濟體需求變化以及美元走勢等關鍵因素。
長期來看,能源轉型的加速將為傳統石油產業帶來前所未有的挑戰。儘管石油需求不會在短期內消失,但成長將趨於放緩,並最終達到高峰。石油公司面臨轉型壓力,隨著世界逐步邁向可再生能源時代,原油市場仍將在能源轉型的過程中扮演關鍵角色,而如何平衡傳統能源與新能源的發展,將是未來市場關注的核心議題。
